


Chăm lo cho giáo dục là trách nhiệm của toàn xã hội
Sáng 6/11, Quốc hội thảo luận tại Hội trường về dự án Luật sửa đổi, bổ sung một số điều của Luật Thuế thu nhập doanh nghiệp, Luật Thuế sử dụng đất phi nông nghiệp, Luật Thuế thu nhập cá nhân. Thay mặt Chính phủ, Bộ trưởng Bộ Tài chính Ngô Văn Tuấn phát biểu tiếp thu, giải trình, làm rõ các vấn đề đại biểu Quốc hội nêu.
Bổ sung chính sách ưu đãi thuế đối với giáo dục, đào tạo, y tế
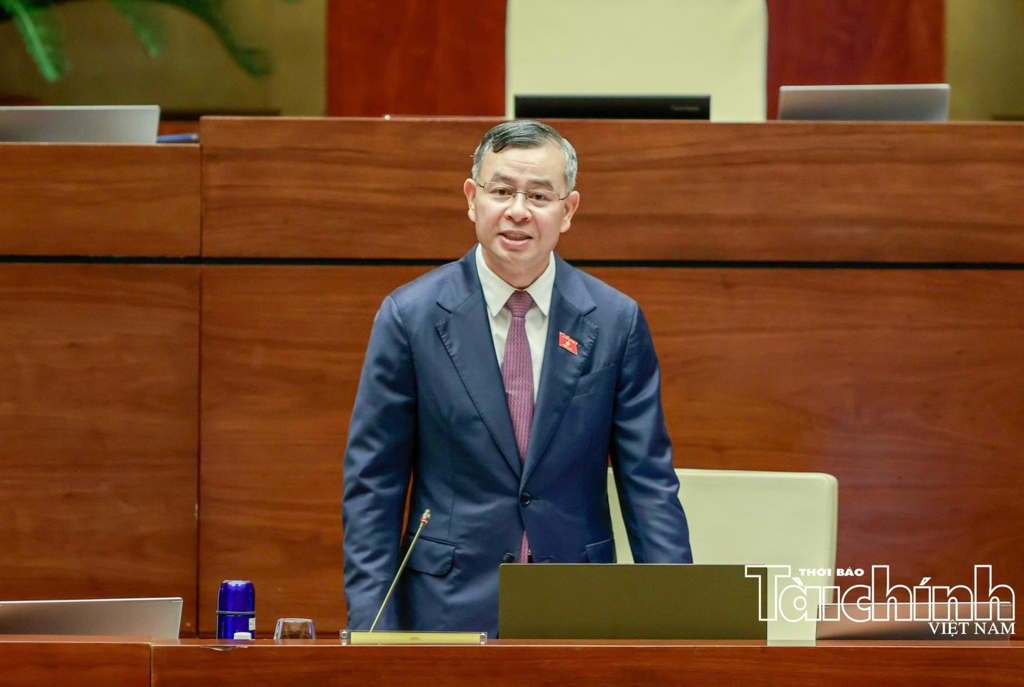
Bộ trưởng Ngô Văn Tuấn phát biểu tại Quốc hội sáng 6/11. Ảnh: Đức Thanh
Theo Bộ trưởng Ngô Văn Tuấn, để kịp thời triển khai Nghị quyết 71-NQ/TW của Bộ Chính trị về về đột phá phát triển giáo dục và đào tạo; Nghị quyết 72-NQ/TW của Bộ Chính trị về một số giải pháp đột phá, tăng cường bảo vệ sức khỏe và nâng cao sức khỏe của nhân dân, Nghị quyết 21-NQ/TW của Ban Chấp hành Trung ương về quan điểm, định hướng sửa đổi luật đất đai và các luật có liên quan và xử lý một số vấn đề để vướng mắc, phát sinh trong thực tiễn, Bộ Tài chính đã khẩn trương phối hợp với các bộ, ngành liên quan trình Chính phủ để báo cáo Quốc hội sửa đổi, bổ sung một số điều của Luật Thuế thu nhập doanh nghiệp, Luật Thuế sử dụng đất phi nông nghiệp, Luật Thuế thu thu nhập cá nhân.
Trước đó, tại phiên thảo luận Tổ, đã có 73 ý kiến phát biểu; Bộ Tài chính cũng nhận được nhiều ý kiến bằng văn bản của các đoàn đại biểu Quốc hội về dự án Luật. Bộ Tài chính đã có Báo cáo số 913/BC-BTC ngày 04/11/2026 về tiếp thu, giải trình bước đầu các ý kiến góp ý, gửi tới Đại biểu Quốc hội.
Tại phiên thảo luận hôm nay, đã có 10 đại biểu phát biểu trực tiếp về các nội dung của các dự án luật này. Bộ Tài chính xin nghiêm túc tiếp thu đầy đủ tất cả các ý kiến trách nhiệm, xác đáng của các đại biểu Quốc hội và sẽ phối hợp chặt chẽ với cơ quan thẩm tra để nghiên cứu, hoàn thiện dự án luật để báo cáo Quốc hội thông qua.
Báo cáo thêm nội dung đại biểu Quốc hội nêu về việc cần phân biệt rõ thế nào là cơ sở giáo dục tư thục hoạt động không vì mục tiêu lợi nhuận, Bộ trưởng Ngô Văn Tuấn cho biết, việc xác định thế nào là cơ sở giáo dục tư thục hoạt động không vì mục tiêu lợi nhuận đã được quy định rõ trong Luật Giáo dục; do cơ quan có thẩm quyền xác nhận tại Quyết định thành lập hoặc Quyết định chuyển đổi. Do đó, cơ quan thuế sẽ căn cứ vào các quy định để thực hiện việc miễn thuế thu nhập doanh nghiệp đối với các cơ sở này.
Việc bổ sung quy định miễn thuế thu nhập doanh nghiệp đối với cơ sở giáo dục công lập, cơ sở giáo dục tư thục hoạt động không vì lợi nhuận nhằm thể chế hóa đầy đủ chủ trương, định hướng được xác định tại Nghị quyết số 71-NQ/TW của Bộ Chính trị. Theo ước tính, việc bổ sung quy định này sẽ làm giảm thu NSNN ước khoảng hơn 2.000 tỷ đồng/năm.
Bộ trưởng nhấn mạnh, chăm lo cho giáo dục là trách nhiệm của toàn xã hội và cũng thể hiện sự quan tâm của Đảng, xác định rõ giáo dục là quốc sách hàng đầu, nên cần tiếp tục nghiên cứu các chính sách để thúc đẩy giáo dục phát triển.
Việc đề xuất miễn thuế thu nhập doanh nghiệp đối với thu nhập từ hoạt động cung cấp suất ăn cho cơ sở giáo dục và cơ sở khám bệnh, chữa bệnh là nội dung thể hiện quyết tâm rất cao của Đảng, Nhà nước, tạo điều kiện góp phần chăm sóc cho học sinh và người bệnh. Luật Thuế thu nhập doanh nghiệp đã quy định rõ để bảo đảm việc miễn, giảm thuế thì những khoản thu nhập được áp dụng chính sách ưu đãi thuế phải được hạch toán riêng.
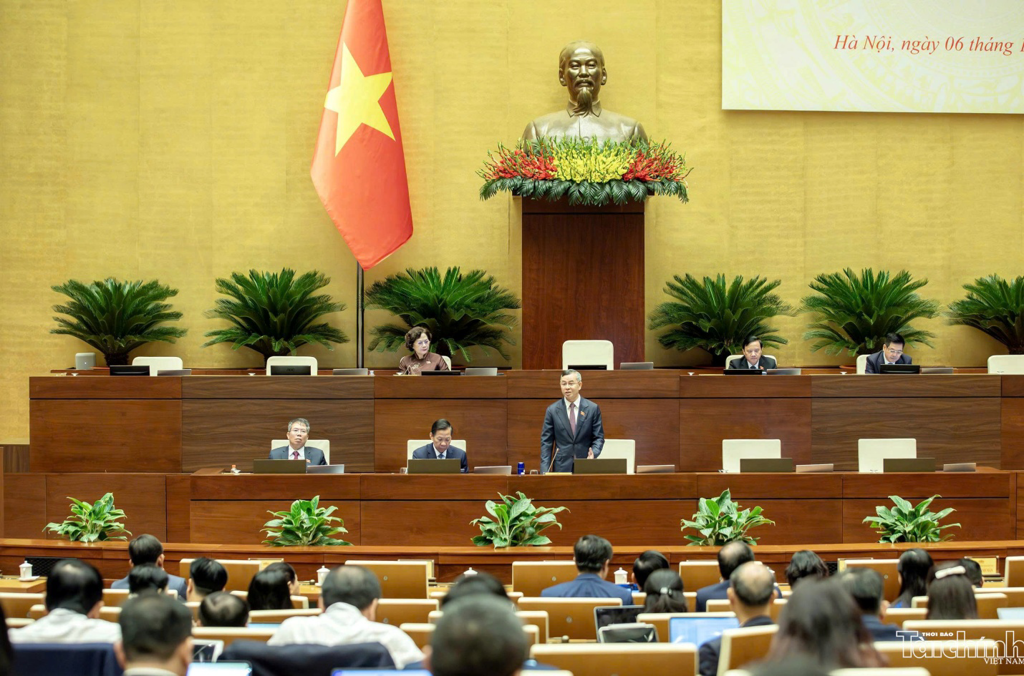
Toàn cảnh phiên họp Quốc hội sáng 6/11. Ảnh: Đức Thanh
Đối với ý kiến đại biểu quan tâm về việc làm sao bảo đảm chi phí tuân thủ phù hợp, Bộ trưởng cho biết nội dung này cũng đã được quan tâm khi thảo luận Luật Phát triển doanh nghiệp nhỏ và vừa, cố gắng làm sao để giảm chi phí tuân thủ của người nộp thuế xuống mức thấp nhất. Có hai cách tính. Một là cách tính dựa trên thu nhập, tức là doanh thu trừ chi phí. Cách thứ hai là tính theo doanh thu nhân tỷ lệ phần trăm – cách này đơn giản hơn, áp dụng cho doanh nghiệp nhỏ. Hiện nay, quy định này đang áp dụng cho doanh nghiệp có doanh thu dưới 3 tỷ đồng; tại Dự thảo Luật Phát triển doanh nghiệp nhỏ và vừa đã đề xuất nâng lên ngưỡng này thành 10 tỷ đồng. Điều này đáp ứng nguyện vọng của khoảng hơn 90% doanh nghiệp vừa và nhỏ để bảo đảm chi phí tuân thủ tốt hơn và tạo điều kiện cho các doanh nghiệp phát triển.
Tiêu chí thế nào là đất bỏ hoang phải được định nghĩa trong pháp luật về đất đai
Về thuế sử dụng đất phi nông nghiệp đối với đất bỏ hoang, nhiều đại biểu đã có ý kiến góp ý. Bộ trưởng chia sẻ, nội dung này đã được cân nhắc và trao đổi kỹ lưỡng trong Chính phủ. Cơ quan thuế có trách nhiệm thu thuế. Đất bỏ hoang sẽ áp dụng thuế. Còn tiêu chí thế nào là đất bỏ hoang thì phải định nghĩa trong pháp luật về đất đai. Việc xác định diện tích đất cụ thể mảnh đất thế nào là đất bỏ hoang…sẽ được phối hợp chặt chẽ giữa cơ quan thuế và các cơ quan quản lý nhà nước về tài nguyên và đất đai, dựa trên cơ sở dữ liệu quốc gia về đất đai, để đảm bảo xác định chính xác, đúng mục đích, tránh tình trạng lạm dụng trốn thuế.
Một nội dung khác cũng được các đại biểu quan tâm là bổ sung chính sách miễn, giảm thuế đối với hoạt động khoa học, công nghệ, đổi mới sáng tạo theo tinh thần Nghị quyết 57-NQ/TW. Bộ trưởng cho biết, Luật Thuế thu nhập doanh nghiệp đã có quy định về nội dung này.
Về đề xuất ưu đãi thuế đối với công nghiệp văn hóa, theo Bộ trưởng, hiện nay, Chính phủ cũng đã khẩn trương phối hợp với các cơ quan của Quốc hội, sẽ sớm báo cáo Quốc hội Nghị quyết riêng về phát triển công nghiệp văn hóa trong đó sẽ quy định đầy đủ các chính sách ưu đãi để tạo điều kiện phát triển công nghiệp văn hóa theo tinh thần Nghị quyết 80-NQ/TW. Bộ trưởng đề nghị các đại biểu góp ý kiến tại dự thảo Nghị quyết này.
“Cơ quan soạn thảo sẽ phối hợp chặt chẽ với cơ quan thẩm tra, tiếp tục nghiên cứu, tiếp thu các ý kiến xác đáng tại phiên thảo luận để hoàn thiện dự thảo Luật.”, Bộ trưởng nhấn mạnh.
HP
