

Luật Phát triển doanh nghiệp nhỏ và vừa: Cần kênh dẫn để doanh nghiệp tiếp cận nguồn vốn, thụ hưởng chính sách
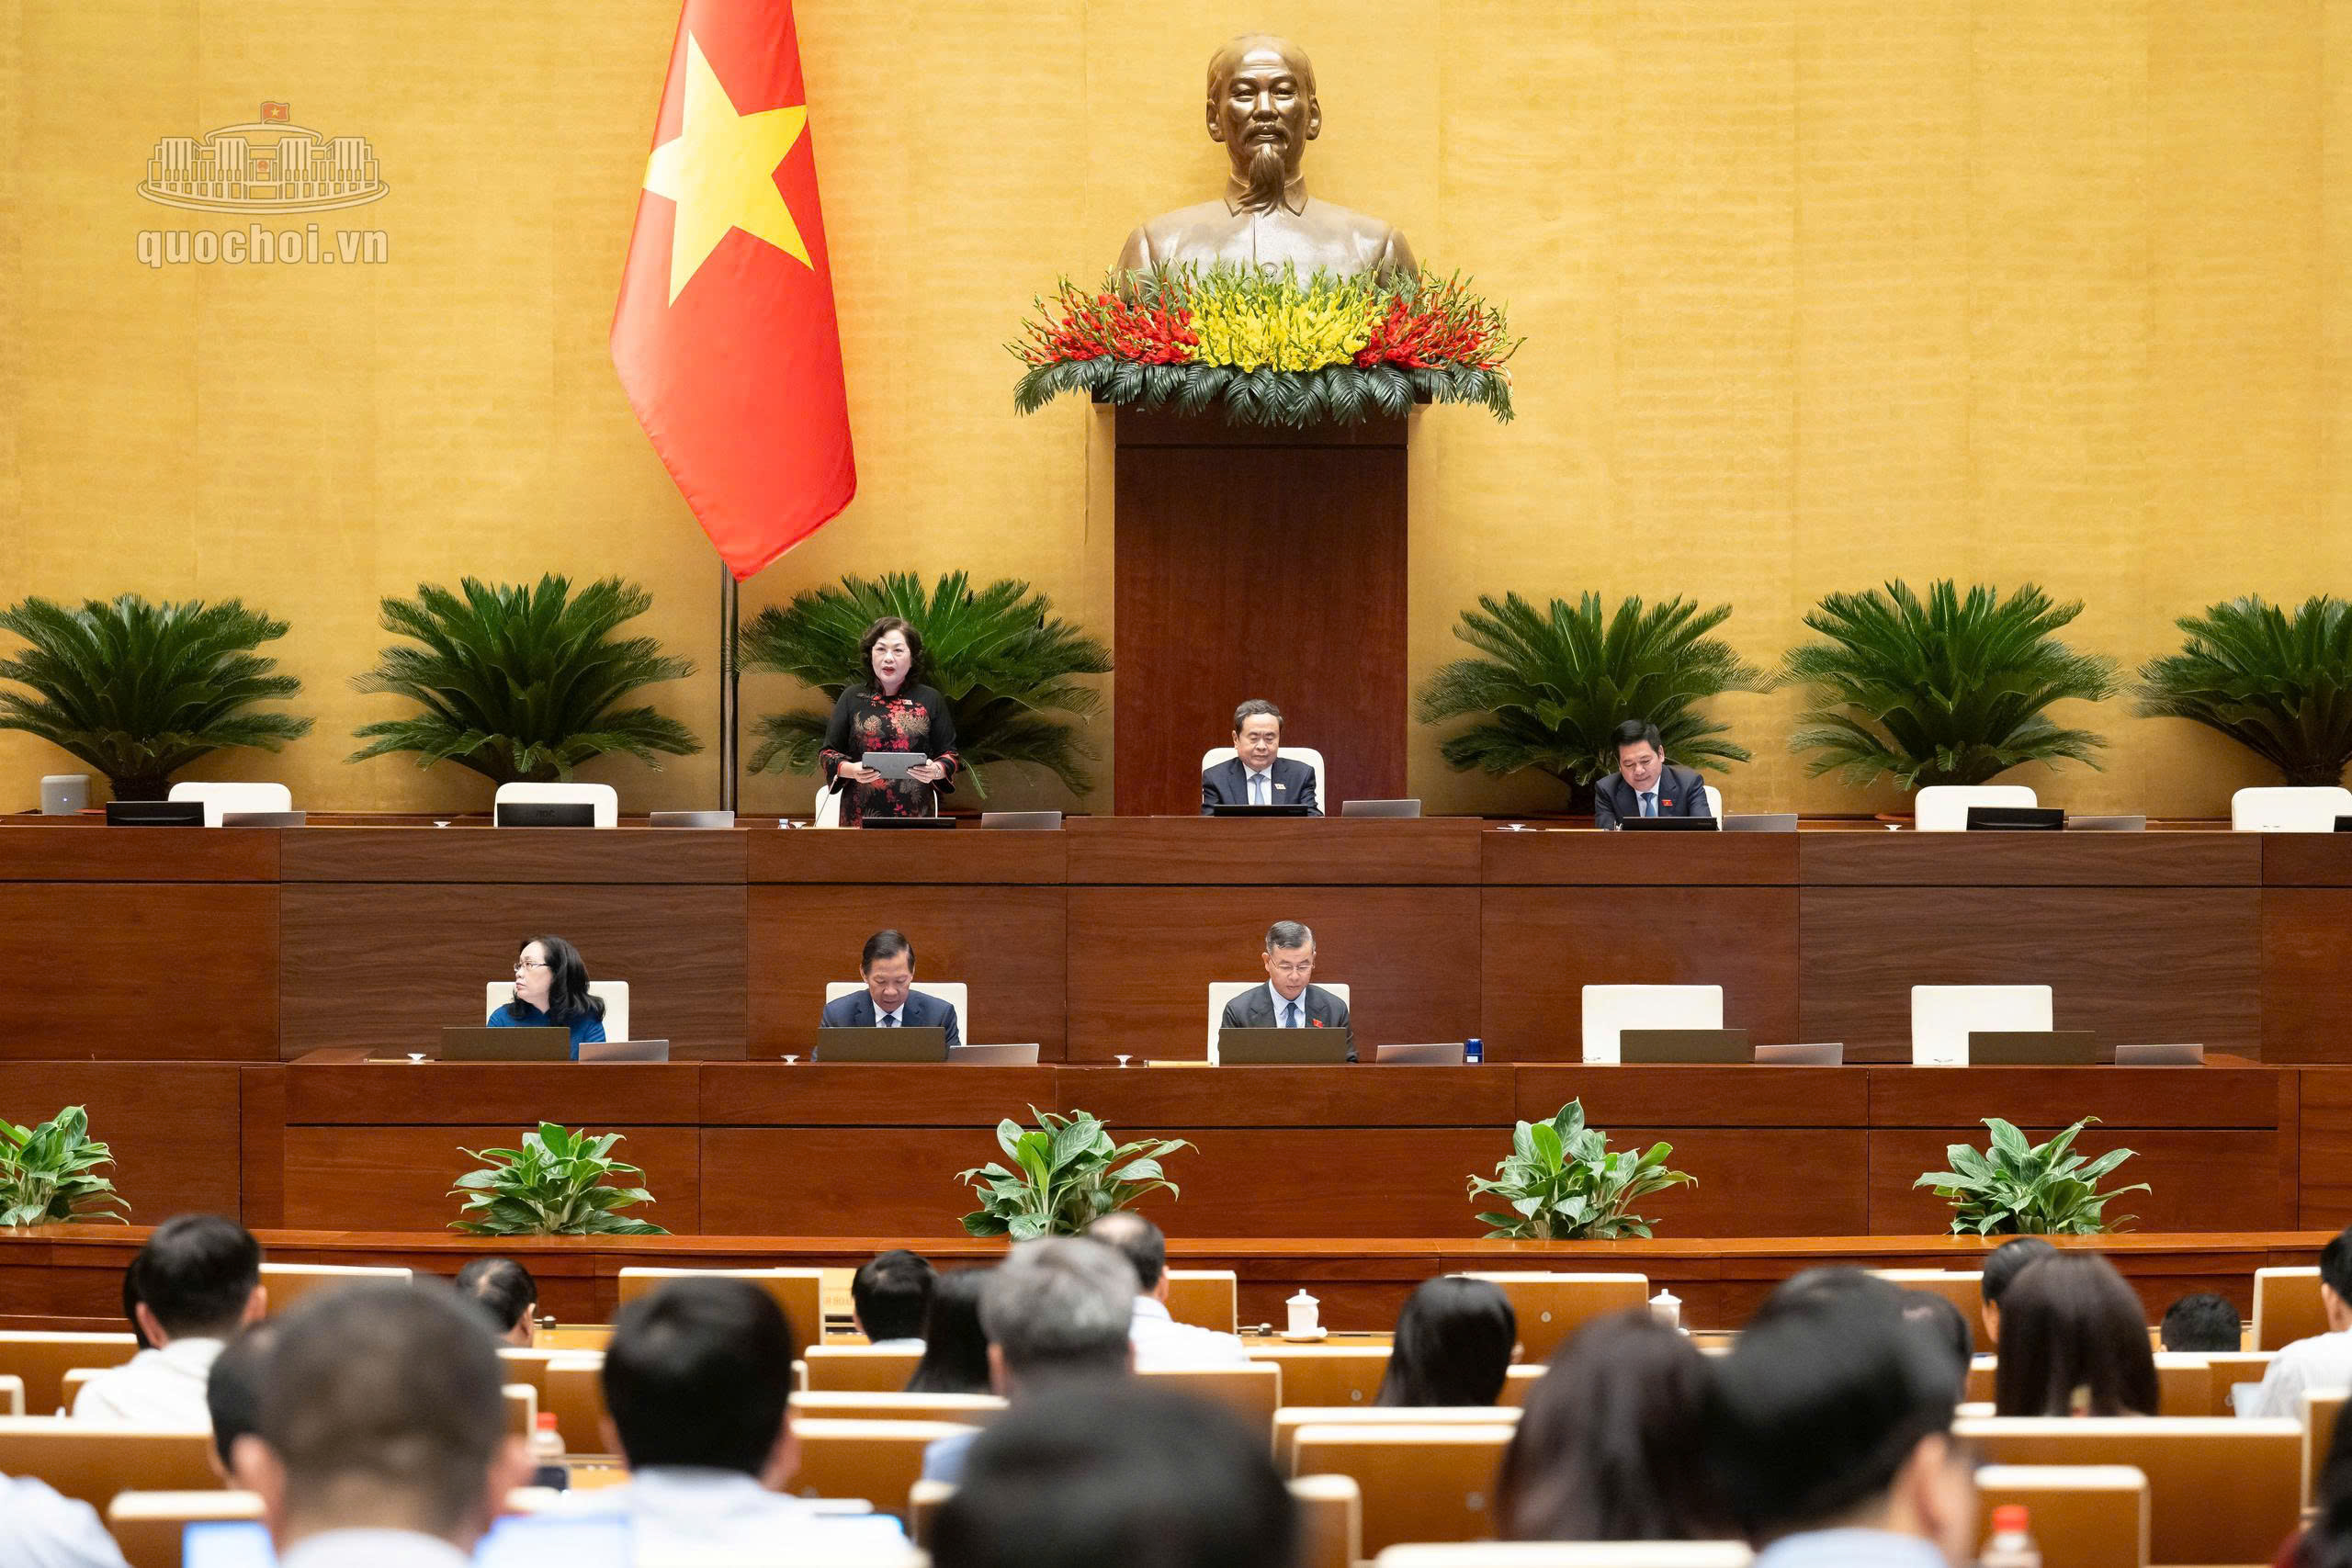
Chủ tịch Quốc hội Trần Thanh Mẫn chủ trì, Phó Chủ tịch Quốc hội Nguyễn Thị Hồng điều hành phiên thảo luận
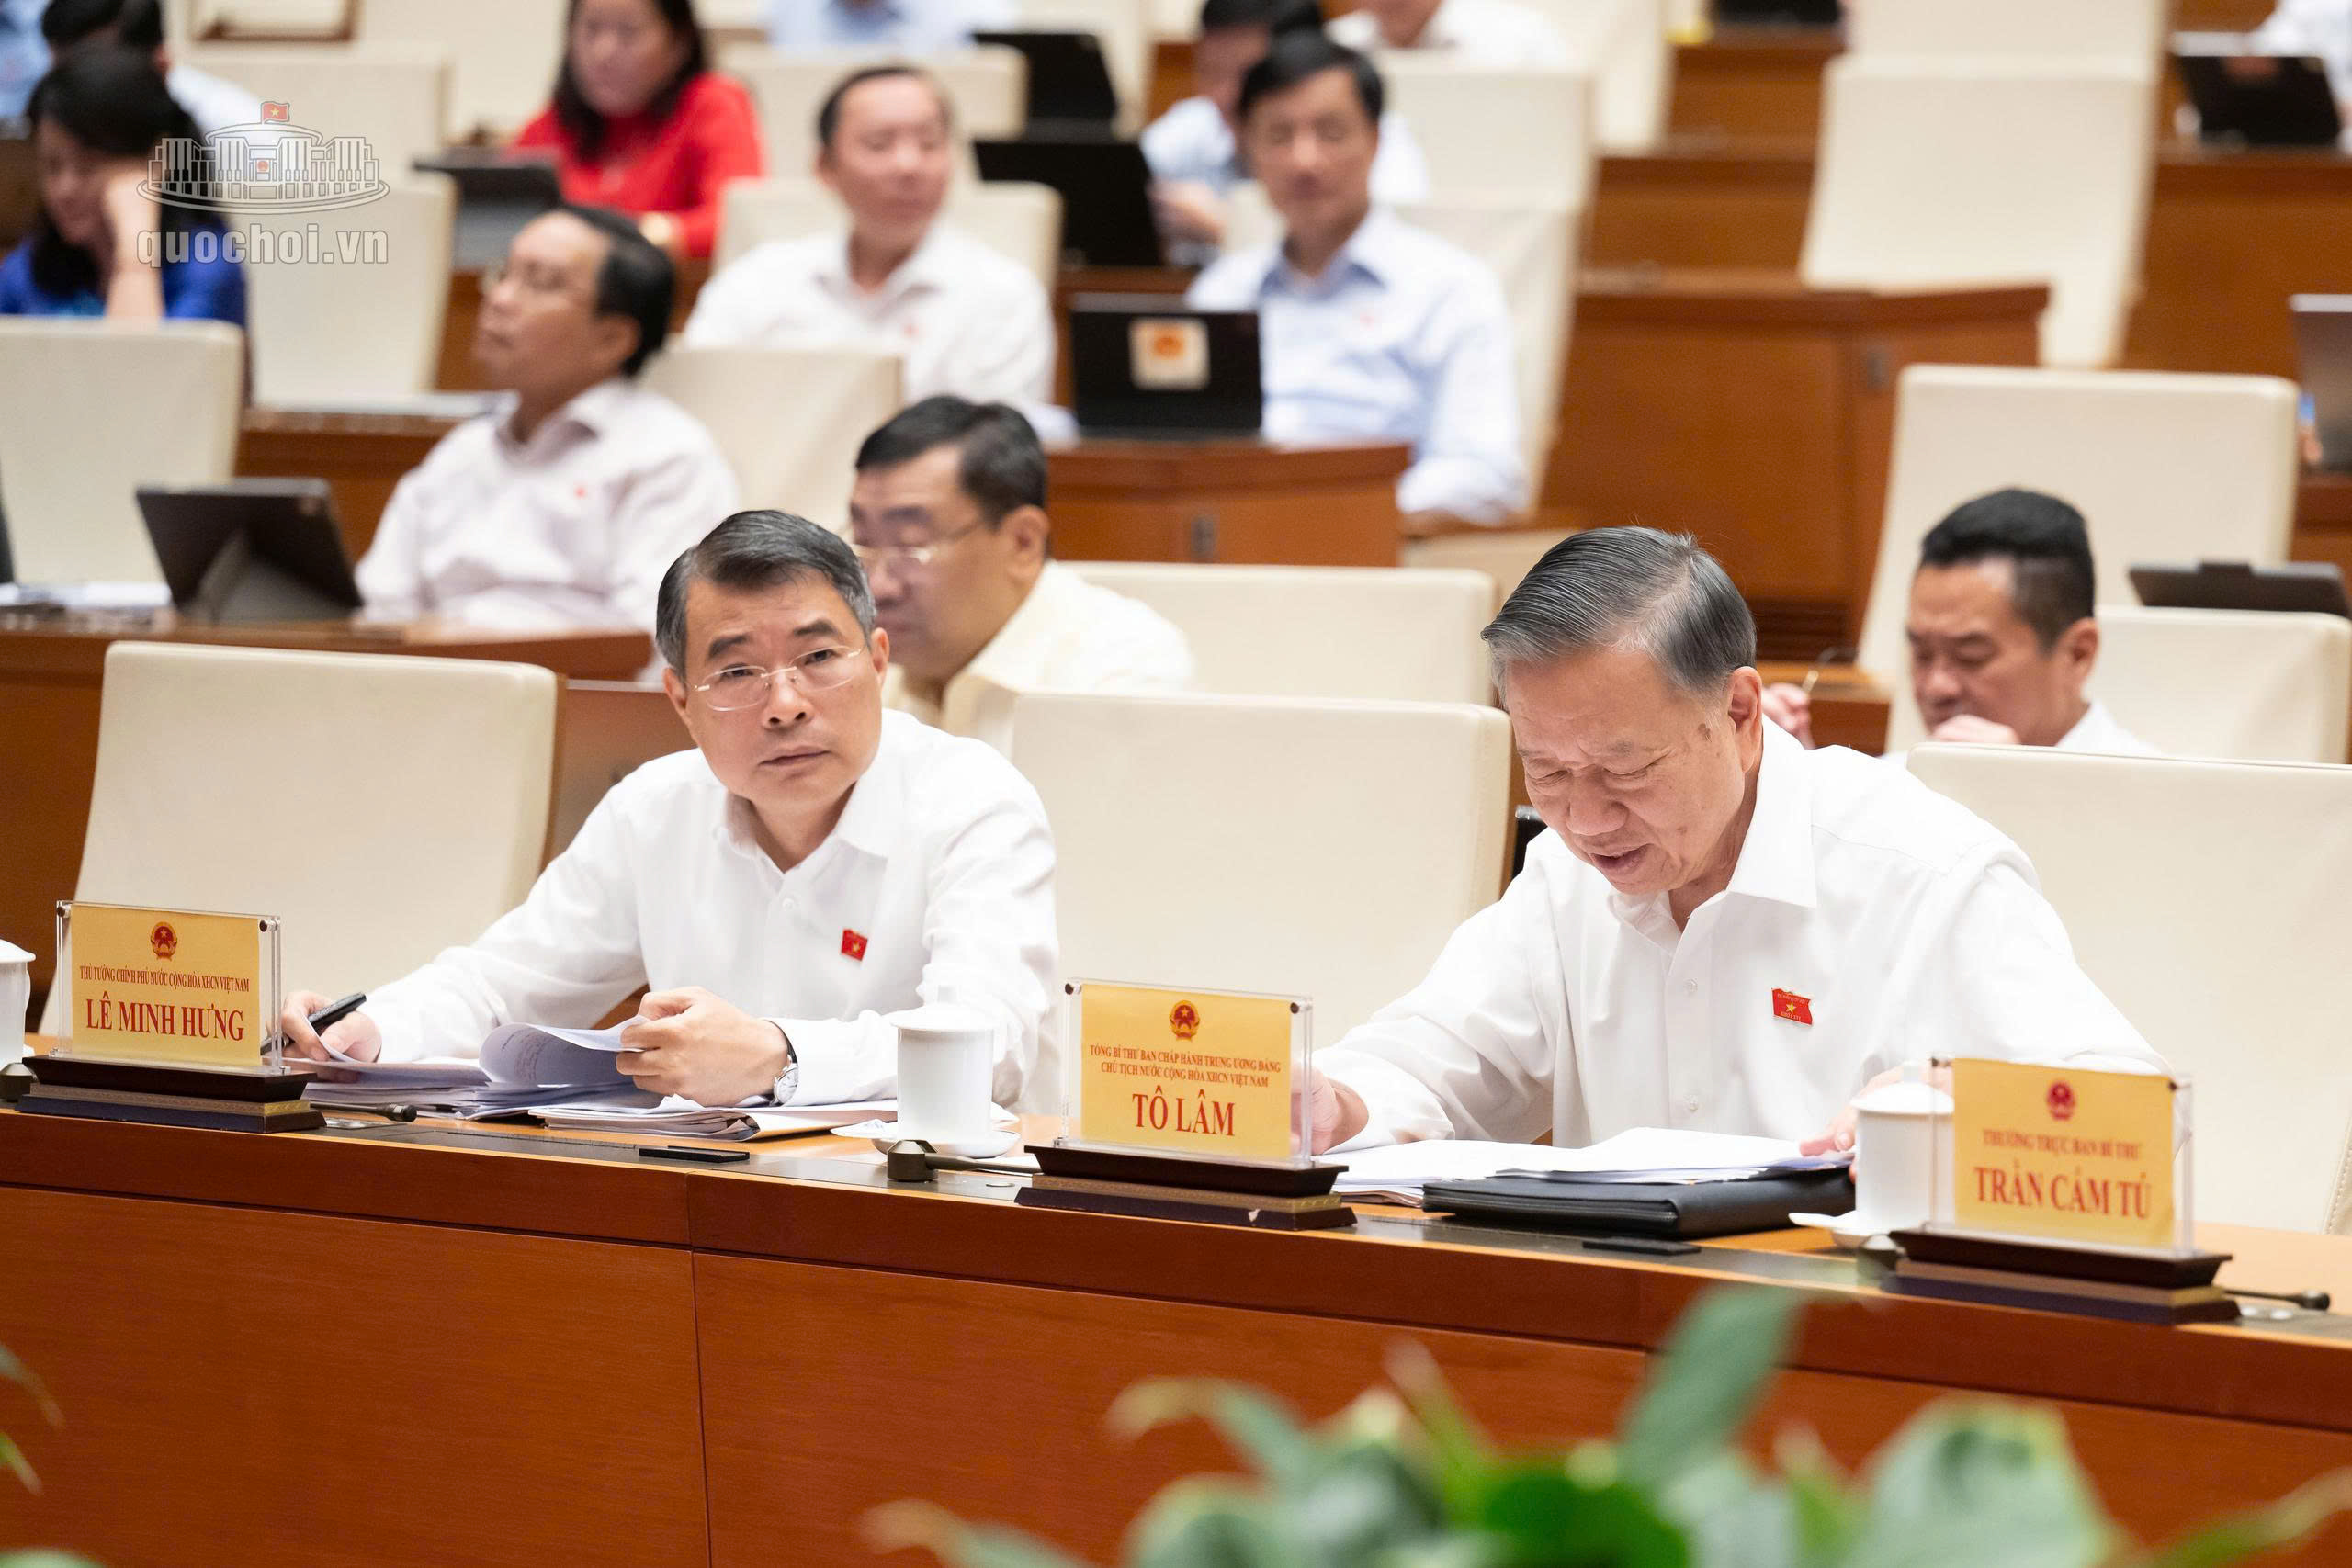
Tổng Bí thư, Chủ tịch nước Tô Lâm và Thủ tướng Chính phủ Lê Minh Hưng tham dự phiên thảo luận
Qua thảo luận, các đại biểu Quốc hội dành nhiều quan tâm đến quy định về tiếp cận nguồn vốn (Điều 8). Theo đó, các ý kiến đề nghị, cần có kênh dẫn để doanh nghiệp tiếp cận nguồn vốn, thụ hưởng chính sách hỗ trợ; quy định cơ chế triển khai, trách nhiệm của tổ chức tín dụng, tiêu chí đánh giá và phương thức tiếp cận nguồn vốn. Bên cạnh đó, cần làm rõ cơ chế thực hiện đối với từng hình thức cấp vốn, trách nhiệm của các chủ thể cung ứng vốn, đồng thời, bảo đảm tính liên tục của cơ chế hỗ trợ vốn, tránh gián đoạn hỗ trợ trong quá trình sắp xếp, khi tổ chức lại các quỹ.
Phó Chủ tịch Quốc hội Nguyễn Thị Hồng điều hành Phiên thảo luận
Thiếu kênh dẫn khả thi, doanh nghiệp khó tiếp cận chính sách hỗ trợ
Tán thành sự cần thiết ban hành Luật Phát triển doanh nghiệp nhỏ và vừa, đại biểu Phan Thị Thùy Linh, Đoàn ĐBQH tỉnh Thanh Hóa ghi nhận nhiều chính sách đổi mới của dự thảo luật lần này. Doanh nghiệp nhỏ và vừa chiếm hơn 98% tổng số doanh nghiệp; cùng hàng triệu hộ kinh doanh, khu vực này đóng góp quan trọng vào việc làm, sinh kế và ổn định xã hội. Chính vì vậy, thành công của Luật này không phải được đo bằng chúng ta có bao nhiêu điều khoản hỗ trợ, mà bằng số lượng doanh nghiệp nhỏ và vừa thực sự đứng vững, tự phát triển được và đóng góp nhiều hơn cho đất nước và cho xã hội. Trên cơ sở đó, đại biểu cho rằng, bên cạnh việc trải thảm đỏ đón “đại bàng”, chúng ta cần tạo điều kiện để hàng triệu “chim sẻ” của nền kinh tế có cơ hội được lớn mạnh.
Đại biểu Phan Thị Thùy Linh, Đoàn ĐBQH tỉnh Thanh Hóa phát biểu
Phân tích vấn đề kênh dẫn để doanh nghiệp tiếp cận, đại biểu Phan Thị Thùy Linh cho rằng, theo Báo cáo tổng kết của Bộ Tài chính, trong khảo sát gần 500 doanh nghiệp nhỏ và vừa, chỉ khoảng 9% phản hồi đã tiếp cận, thụ hưởng chính sách hỗ trợ. Con số này đặt ra yêu cầu phải tổ chức thực hiện tốt hơn để doanh nghiệp có thể tiếp cận và sử dụng được những hỗ trợ đã quy định. Nếu thiếu một kênh dẫn khả thi, rất có thể những doanh nghiệp cần hỗ trợ nhất, đôi khi lại là những doanh nghiệp khó tiếp cận chính sách nhất.
“Tôi đề nghị hoàn thiện khoản 3 Điều 27, đồng bộ với điểm b khoản 2 Điều 6, theo hướng làm rõ cơ chế đặt hàng tổ chức đại diện doanh nghiệp đủ năng lực, trong đó, có tổ chức đại diện doanh nghiệp do phụ nữ làm chủ. Kênh này cần giúp doanh nghiệp tiếp cận chính sách tốt hơn, đặc biệt là, các đối tượng tại Điều 17 và Điều 20. Việc lựa chọn phải công khai, minh bạch, đúng quy định; thanh toán gắn với kết quả nghiệm thu”, đại biểu Phan Thị Thùy Linh kiến nghị.
Bên cạnh đó, đại biểu cũng đề nghị hoàn thiện Điều 6, gắn với Điều 22 và Điều 23 theo hướng quy định rõ cơ chế thực hiện nhiệm vụ hỗ trợ kéo dài nhiều năm. Theo đó, ngay từ khi phê duyệt, cần xác định rõ về thời gian thực hiện, về kinh phí cả giai đoạn, xác định các mốc kết quả và quy định đầu mối chịu trách nhiệm xuyên suốt. Trên cơ sở đó, kinh phí sẽ được bố trí hằng năm theo pháp luật ngân sách, việc nghiệm thu phải gắn với từng mốc kết quả, để làm căn cứ xem xét, điều chỉnh hoặc dừng hỗ trợ nếu thấy không hiệu quả.
Đại biểu Phan Thị Thùy Linh, Đoàn ĐBQH tỉnh Thanh Hóa phát biểu
Cần quy định cơ chế triển khai, trách nhiệm của tổ chức tín dụng, tiêu chí đánh giá và phương thức tiếp cận nguồn vốn
Góp ý về quy định tiếp cận nguồn vốn tại điều 8 chương 2, đại biểu Nguyễn Văn Thân, Đoàn ĐBQH Thành phố Hồ Chí Minh đánh giá cao việc dự thảo luật đã đề cập đến chính sách cấp tín dụng dựa trên phương án kinh doanh, doanh thu, dòng tiền, dữ liệu giao dịch, đa dạng hóa tài sản đảm bảo và phát triển hạ tầng thông tin, tín dụng. Đại biểu cho rằng, phương pháp cho vay là hướng tiếp cận đúng với nhu cầu của doanh nghiệp nhỏ và vừa.
Đại biểu Nguyễn Văn Thân, Đoàn ĐBQH Thành phố Hồ Chí Minh phát biểu
Tuy nhiên, nội dung của Điều 8 chủ yếu mang tính nguyên tắc, định hướng, khuyến khích. Nếu không có quy định chi tiết về cơ chế triển khai, trách nhiệm của tổ chức tín dụng, tiêu chí đánh giá và phương thức tiếp cận, doanh nghiệp vẫn rất khó tiếp cận tài chính này.
“Tôi đề nghị cơ quan soạn thảo và cơ quan thẩm tra bổ sung tại điều 8 quy định giao Chính phủ hướng dẫn chi tiết, trong đó Ngân hàng Nhà nước Việt Nam chủ trì tham mưu, tổ chức thực hiện các nội dung thuộc lĩnh vực tín dụng, thông tin tín dụng và các mô hình tài chính thuộc thẩm quyền. Có như vậy, chủ trương mở rộng tín dụng mới trở thành cơ chế thực thi rõ ràng, có cơ sở để triển khai và giám sát”, đại biểu Nguyễn Văn Thân nhấn mạnh.
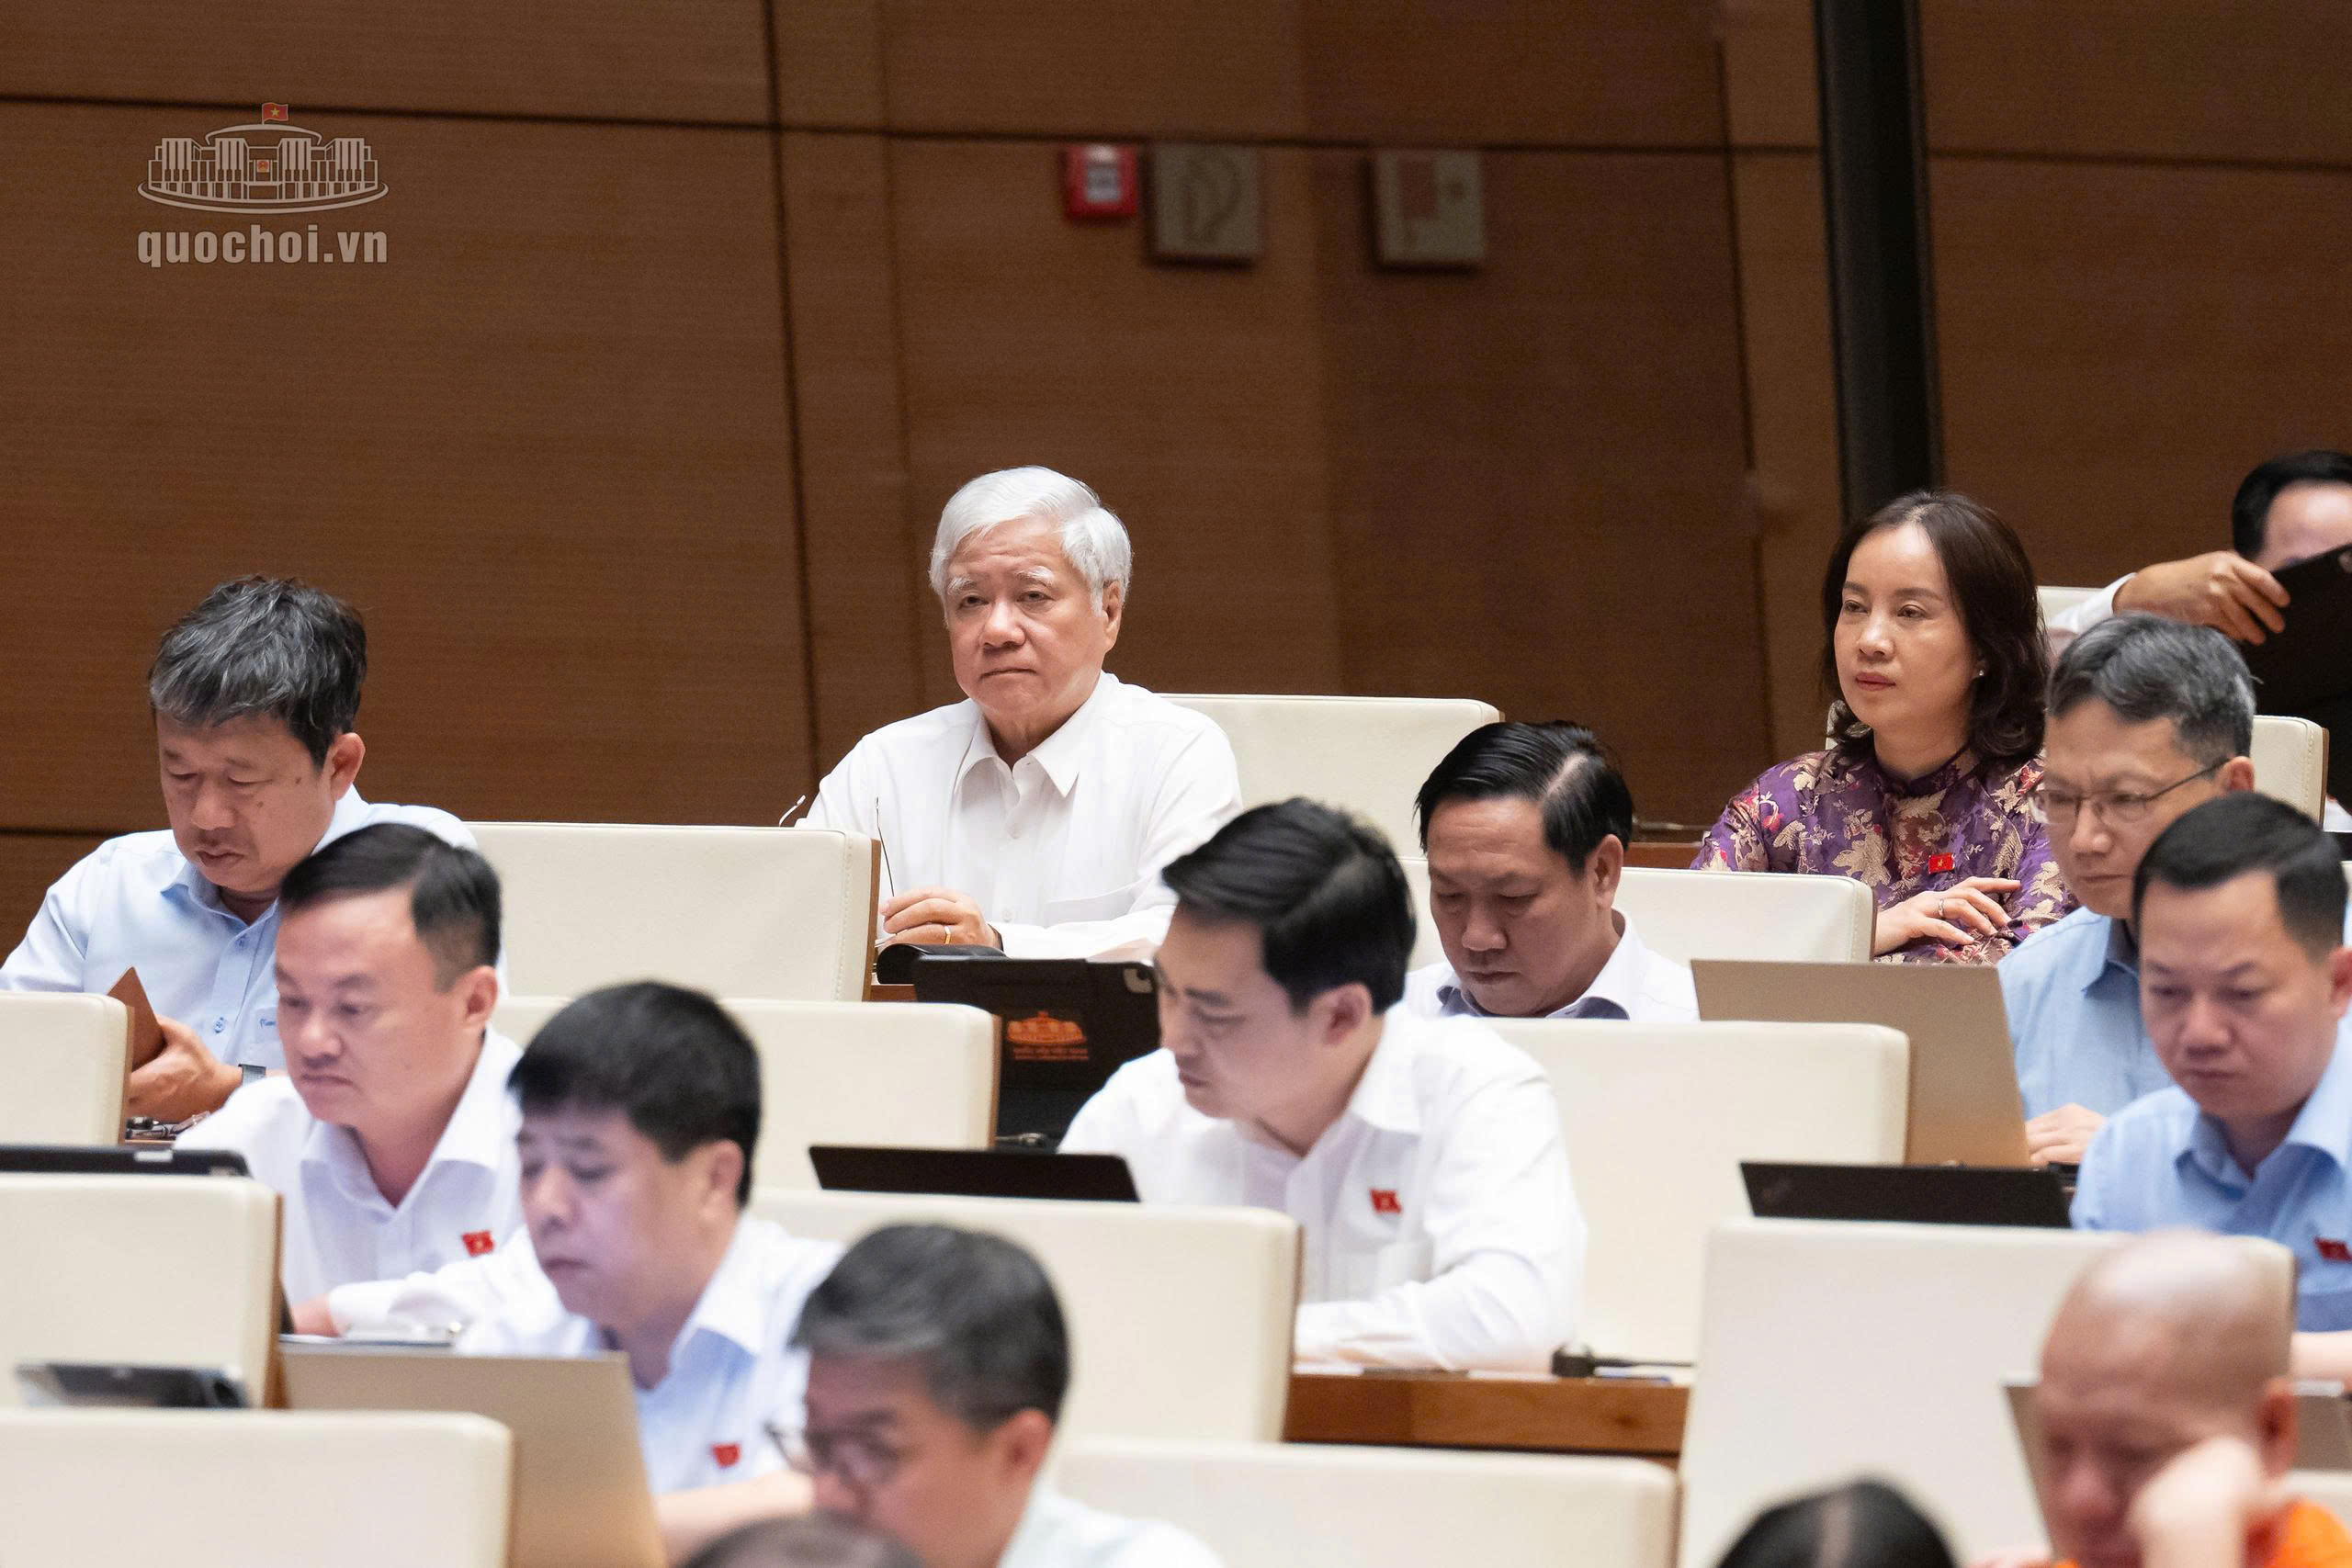
Phó Chủ tịch Thường trực Quốc hội Đỗ Văn Chiến và các đại biểu tham dự phiên họp
Bảo đảm tính liên tục của cơ chế hỗ trợ vốn, tránh gián đoạn hỗ trợ trong quá trình sắp xếp
Trong khi đó, đại biểu Trần Đức Thuận, Đoàn ĐBQH tỉnh Nghệ An lại cho rằng, cần bảo đảm tính liên tục của cơ chế hỗ trợ vốn khi tổ chức lại các quỹ. Đại biểu đánh giá cao Điều 8 đã mở rộng hướng tiếp cận vốn dựa trên phương án kinh doanh, dòng tiền, dữ liệu giao dịch và đa dạng hóa tài sản bảo đảm, đây là hướng đi tích cực. Tuy nhiên, khoản 2 Điều 35 quy định rà soát, sáp nhập hoặc giải thể Quỹ Phát triển doanh nghiệp nhỏ và vừa, các quỹ bảo lãnh tín dụng tại địa phương. Vì vậy, đại biểu đề nghị cần làm rõ nguyên tắc xử lý chuyển tiếp, nhất là đối với hợp đồng cho vay, cam kết bảo lãnh và hồ sơ đang giải quyết.
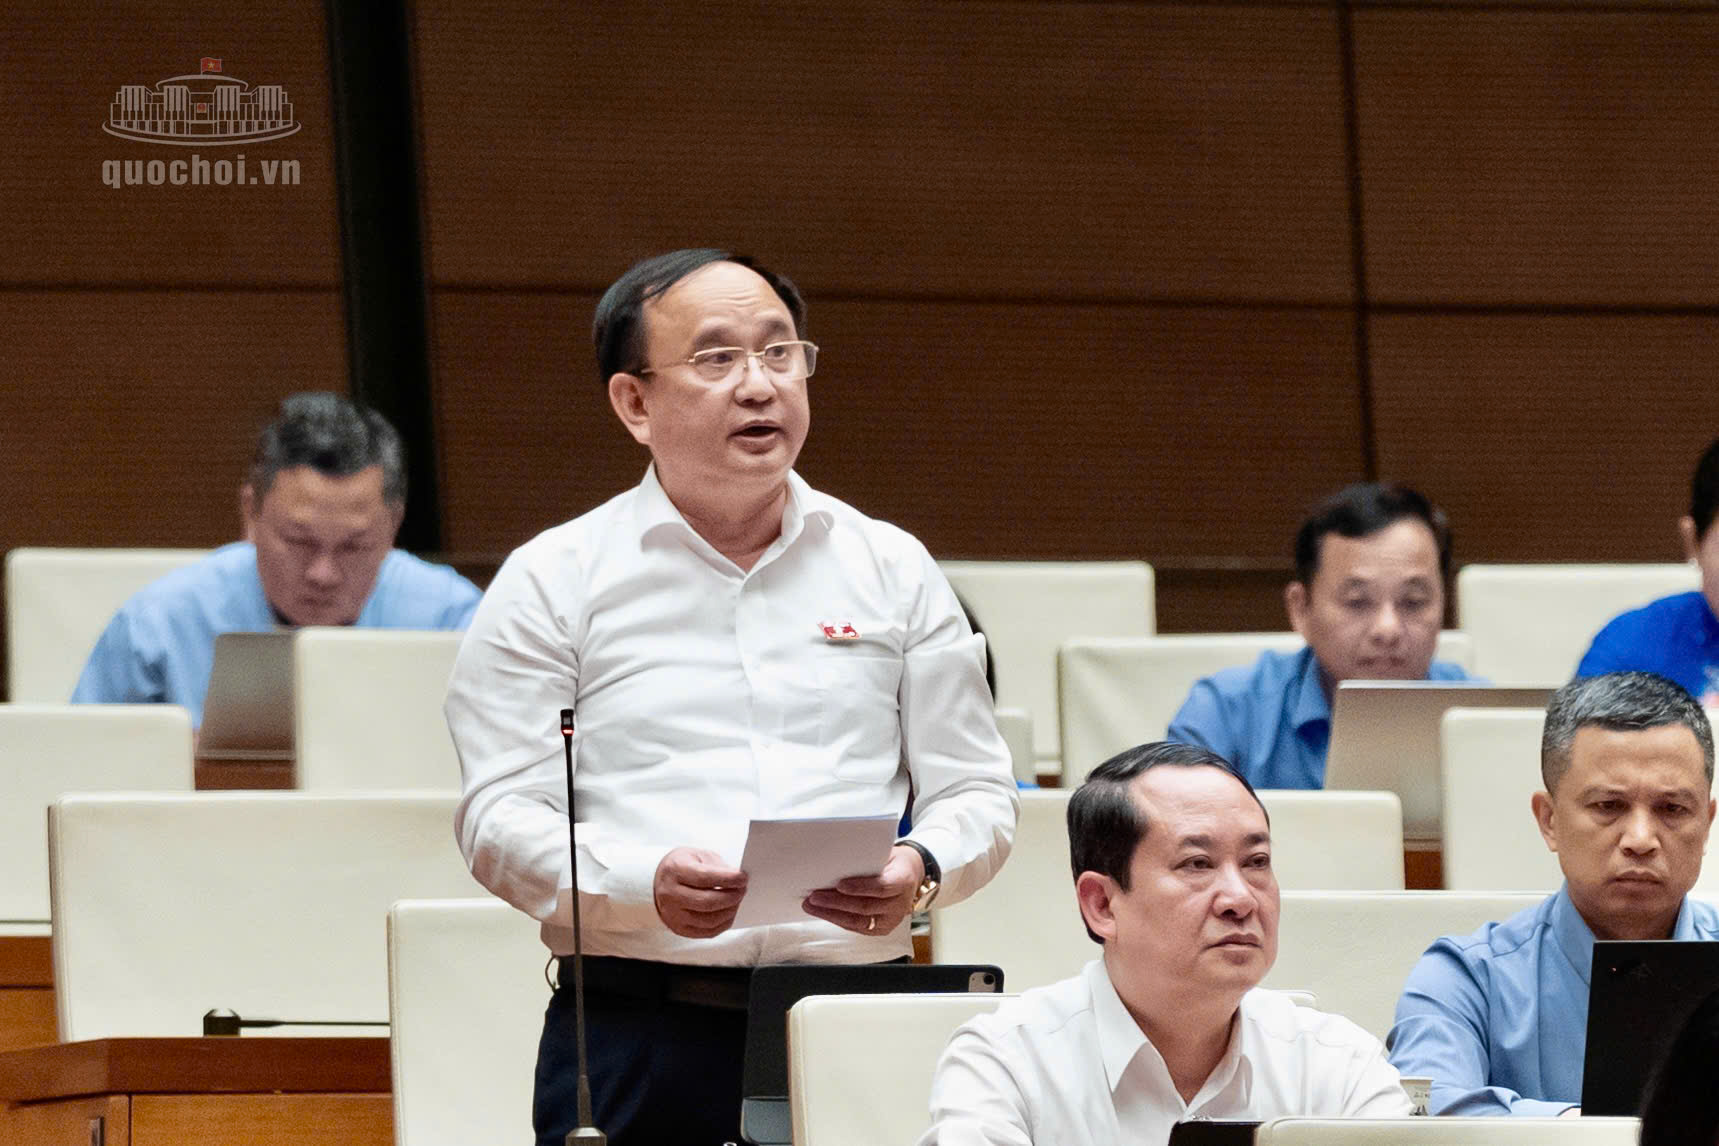
Đại biểu Trần Đức Thuận, Đoàn ĐBQH tỉnh Nghệ An phát biểu
“Dự thảo cần xác định trách nhiệm của cơ quan, tổ chức kế thừa đối với tài sản, nghĩa vụ và các cam kết hợp pháp; bảo đảm quyền lợi của doanh nghiệp, tránh gián đoạn hỗ trợ trong quá trình sắp xếp. Đồng thời, cần làm rõ cơ chế bảo lãnh hoặc chia sẻ rủi ro sau sắp xếp, để doanh nghiệp có phương án khả thi nhưng thiếu tài sản bảo đảm vẫn có cơ hội tiếp cận vốn, đi đôi với kiểm soát rủi ro và bảo toàn nguồn lực nhà nước”, đại biểu Trần Đức Thuận kiến nghị.
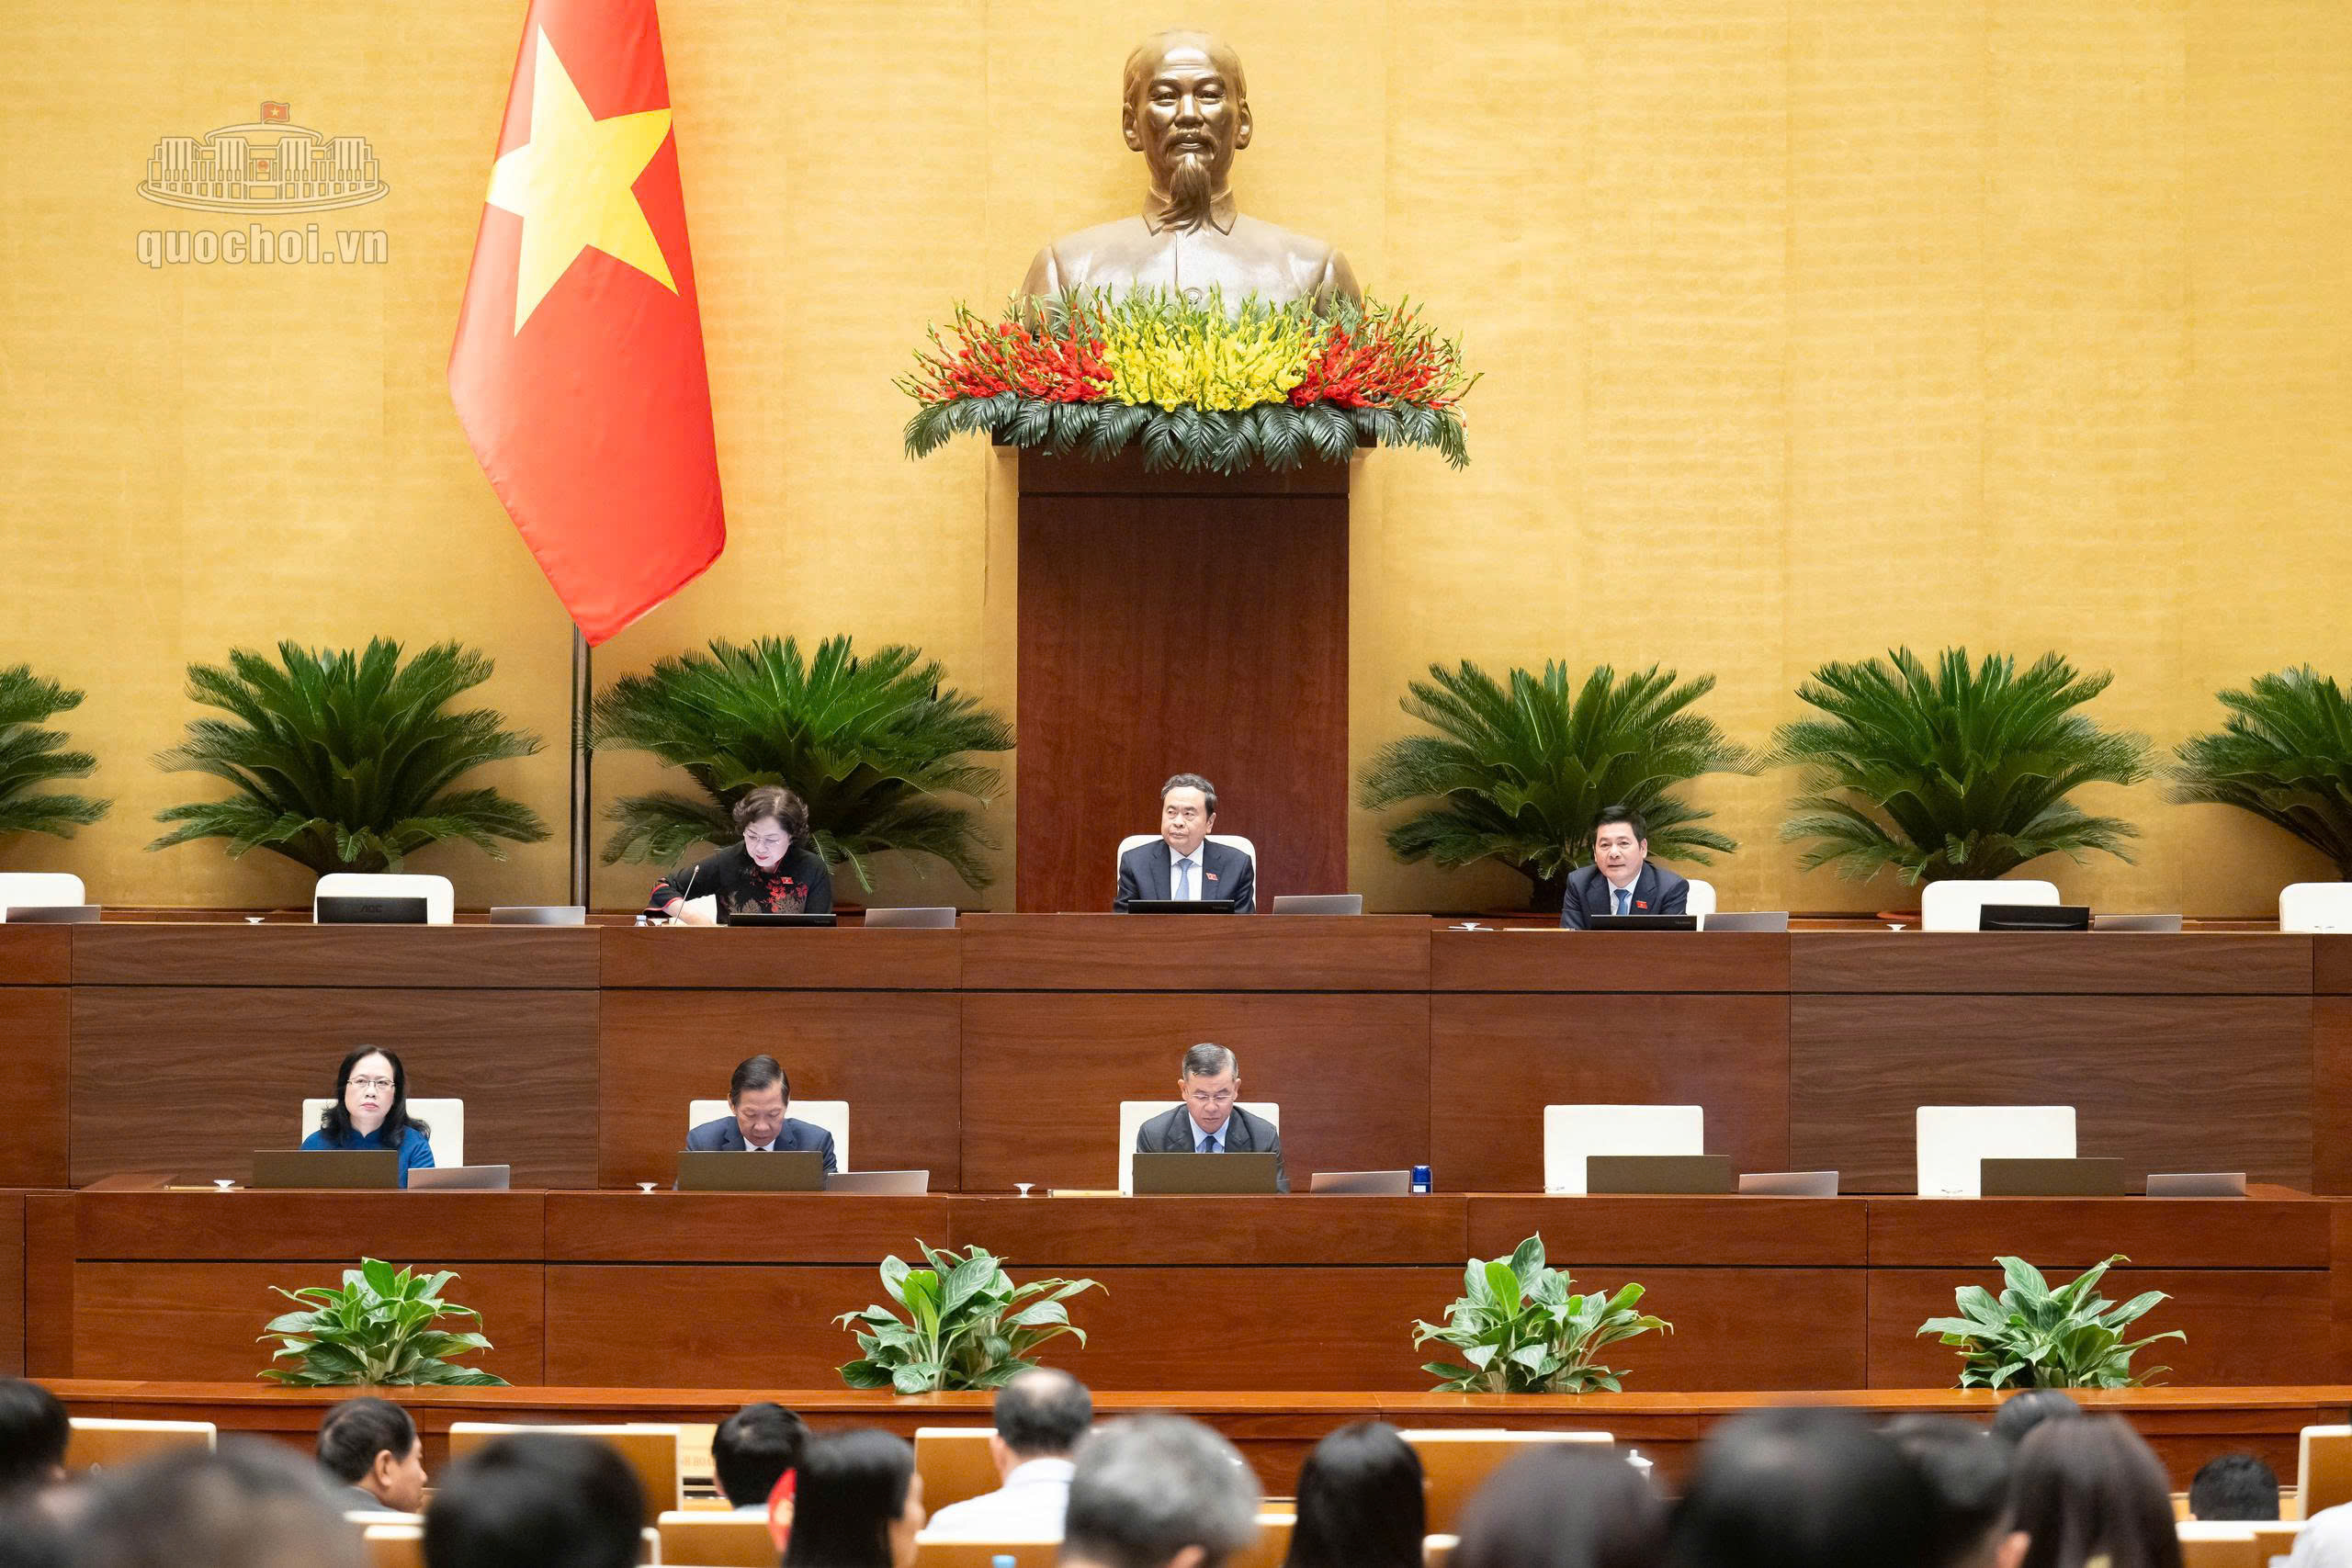
Đoàn chủ tọa phiên họp
Làm rõ cơ chế thực hiện đối với từng hình thức cấp vốn, trách nhiệm của các chủ thể cung ứng vốn
Trình bày quan điểm của mình, đại biểu Trịnh Thị Tú Anh, Đoàn ĐBQH tỉnh Lâm Đồng cơ bản tán thành việc dự thảo Luật mở rộng các phương thức tiếp cận vốn cho doanh nghiệp nhỏ và vừa, đặc biệt là khuyến khích tổ chức tín dụng xem xét cấp vốn dựa trên phương án kinh doanh, doanh thu, dòng tiền và dữ liệu giao dịch, qua đó giảm sự phụ thuộc vào các hình thức bảo đảm truyền thống.
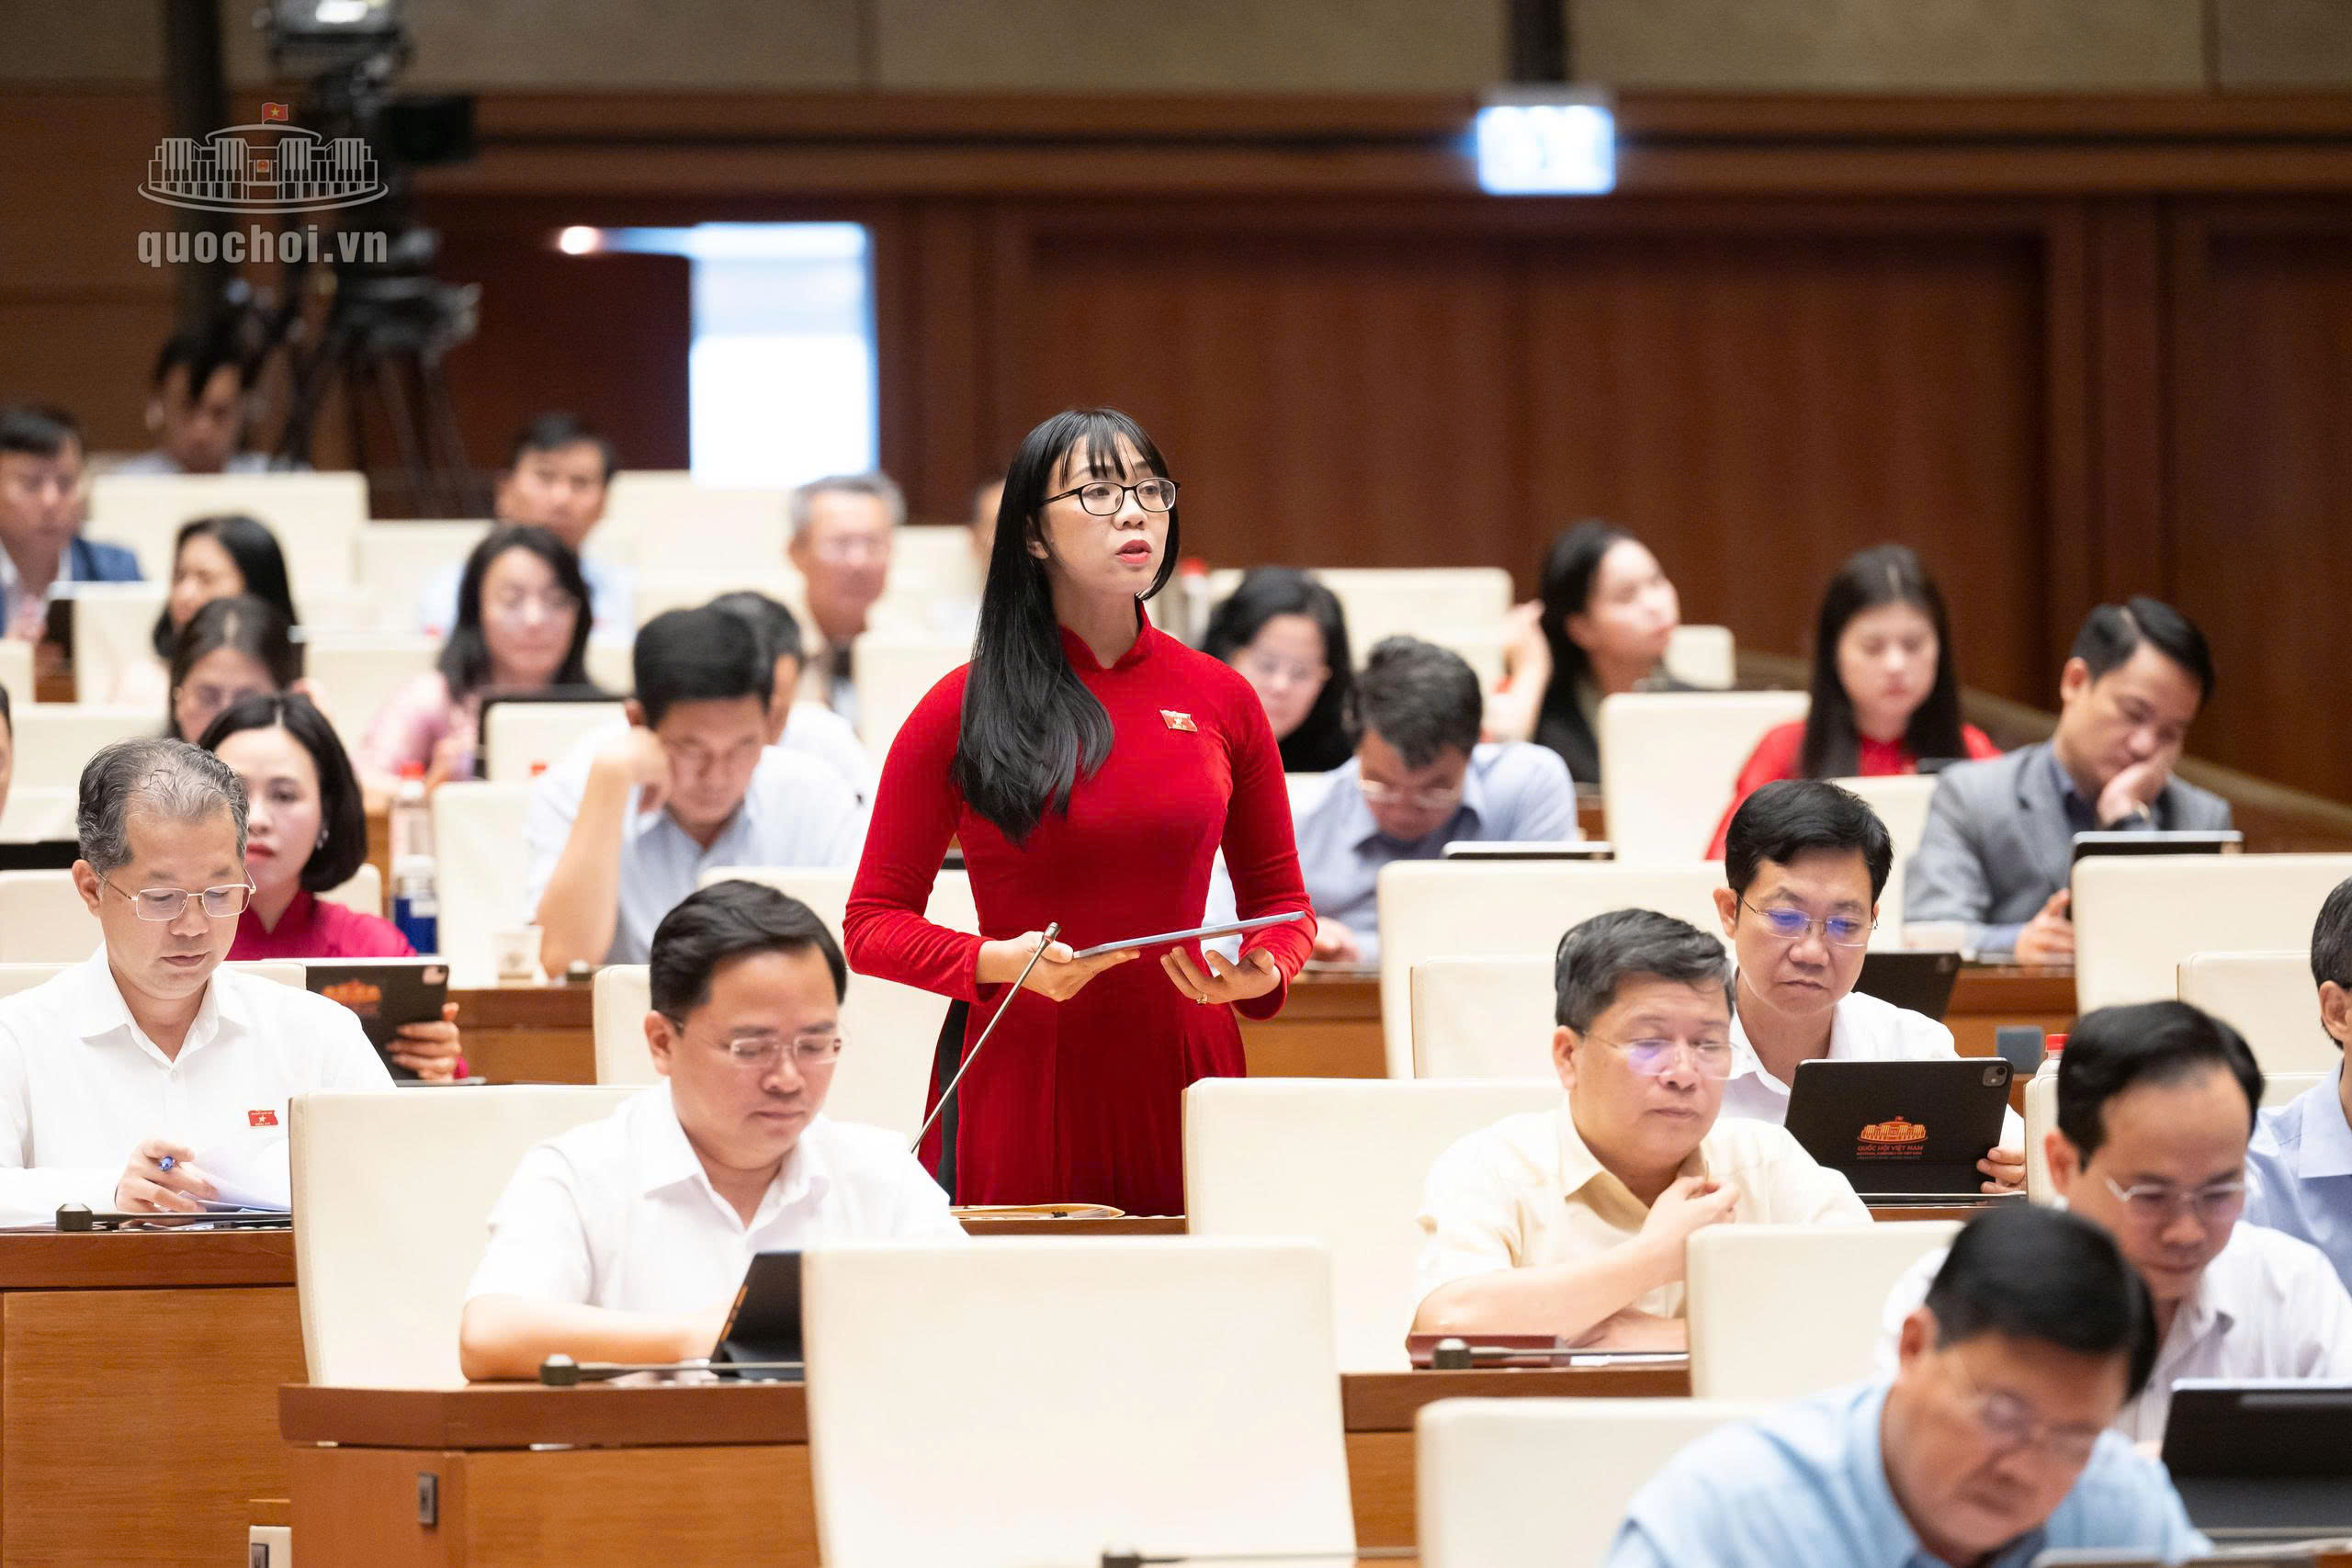
Đại biểu Trịnh Thị Tú Anh, Đoàn ĐBQH tỉnh Lâm Đồng phát biểu
Tuy nhiên, để chính sách này thực sự khả thi, đại biểu cho rằng, cần giải quyết những vấn đề pháp lý và kỹ thuật liên quan đến việc định giá, đăng ký và xử lý tài sản bảo đảm, nhất là đối với tài sản vô hình, quyền sở hữu trí tuệ và các khoản phải thu. Đồng thời, cần có cơ chế xác thực, kết nối và chia sẻ dữ liệu để tổ chức tín dụng có đủ cơ sở đánh giá khả năng trả nợ của doanh nghiệp.
“Vì vậy, tôi đề nghị tiếp tục rà soát Điều 8 trong mối quan hệ với pháp luật về các tổ chức tín dụng, giao dịch bảo đảm, sở hữu trí tuệ và dữ liệu; làm rõ cơ chế thực hiện đối với từng hình thức cấp vốn, nhất là việc định giá và xử lý tài sản bảo đảm là quyền tài sản, tài sản trí tuệ và khoản phải thu. Đồng thời, cần phân định rõ trách nhiệm của các chủ thể cung ứng vốn, bảo đảm việc mở rộng khả năng tiếp cận tín dụng không làm ảnh hưởng đến quyền tự chủ quyết định cấp tín dụng và yêu cầu an toàn hoạt động của tổ chức tín dụng”, đại biểu Trịnh Thị Tú Anh nêu rõ.
Đại biểu cũng nhấn mạnh, nếu những điều kiện này chưa được hoàn thiện, việc mở rộng các phương thức cấp vốn có thể chỉ dừng ở quy định mang tính khuyến khích, khó triển khai trên thực tế.
Các đại biểu tham dự phiên thảo luận
Theo Báo cáo tóm tắt thẩm tra dự án Luật về vấn đề tiếp cận nguồn vốn (Điều 8), Ủy ban Kinh tế và Tài chính của Quốc hội cho rằng, khả năng thực thi một số cơ chế tại Điều này còn phụ thuộc vào khuôn khổ pháp luật, hạ tầng định giá, đăng ký, xử lý tài sản bảo đảm, nhất là tài sản vô hình, quyền sở hữu trí tuệ và cơ chế khai thác, chia sẻ dữ liệu phục vụ cấp vốn. Đề nghị Cơ quan chủ trì soạn thảo tiếp tục rà soát, bảo đảm các hình thức cấp vốn, biện pháp bảo đảm và việc khai thác, chia sẻ dữ liệu được thực hiện thống nhất, khả thi; không làm ảnh hưởng đến quyền tự chủ, nguyên tắc cấp tín dụng và yêu cầu bảo đảm an toàn hoạt động của tổ chức tín dụng./.