


Quốc hội thảo luận tại Hội trường về dự án Luật sửa đổi, bổ sung một số điều của 3 Luật về thuế
Sáng 6/11, tại phiên thảo luận Hội trường về dự án Luật sửa đổi, bổ sung một số điều của Luật Thuế thu nhập doanh nghiệp, Luật Thuế sử dụng đất phi nông nghiệp, Luật Thuế thu nhập cá nhân sáng (Luật sửa đổi, bổ sung 3 luật thuế), đa số ý kiến đại biểu Quốc hội tán thành sự cần thiết sửa đổi, bổ sung 3 luật thuế nhằm thể chế hóa các chủ trương về phát triển giáo dục, y tế; đồng thời, đóng góp ý kiến nhằm hoàn thiện dự án luật.
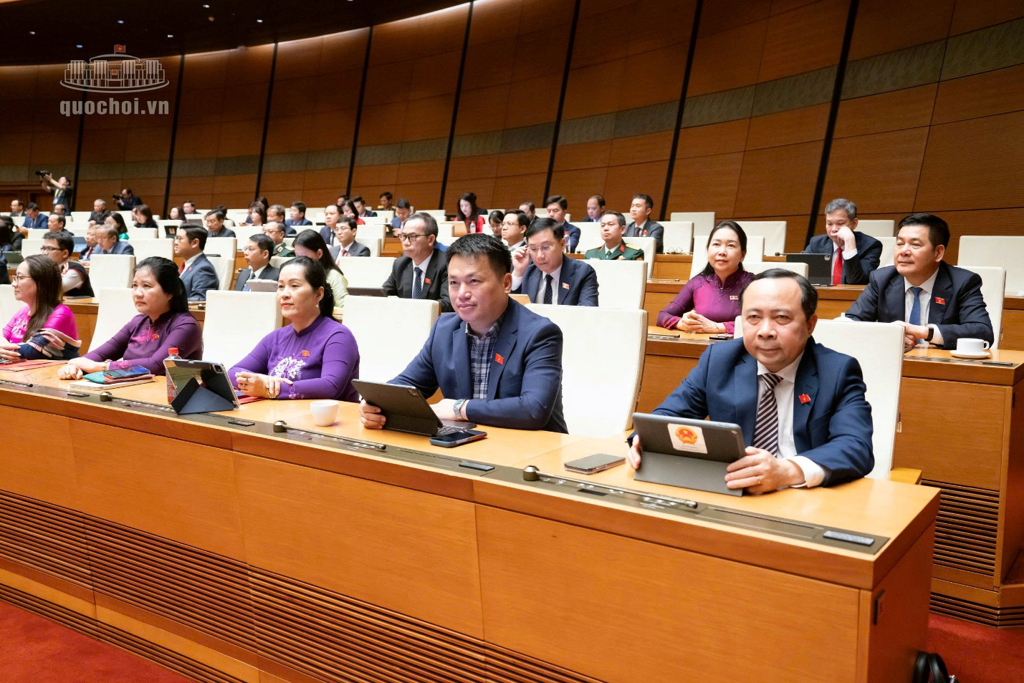
Các đại biểu tại phiên thảo luận Quốc hội sáng 6/11. Ảnh: QH
Khuyến khích các nguồn lực xã hội đầu tư phát triển giáo dục, y tế
Đại biểu Lê Thị Thanh Xuân (Đoàn ĐBQH tỉnh Đắk Lắk) thống nhất với sự cần thiết ban hành Luật sửa đổi, bổ sung 3 luật thuế nhằm thể chế hóa chủ trương của Đảng và khuyến khích các nguồn lực xã hội đầu tư cho giáo dục, y tế.
Về chính sách miễn thuế thu nhập doanh nghiệp đối với các cơ sở giáo dục công lập và cơ sở giáo dục tư thục hoạt động không vì lợi nhuận, đại biểu Lê Thị Thanh Xuân đồng tình và cho rằng chủ trương này nhằm khuyến khích đầu tư phát triển giáo dục. Tuy nhiên, cần hướng dẫn rõ ranh giới giữa dịch vụ phục vụ, hỗ trợ giáo dục với các hoạt động kinh doanh độc lập; tăng cường kiểm tra việc sử dụng khoản thu nhập được miễn thuế, bảo đảm nguồn lực này thực sự được đầu tư trở lại cho giáo dục. Đối với các cơ sở giáo dục tư thục hoạt động không vì lợi nhuận, cần giám sát thực chất việc không chia lợi tức, không rút vốn và sử dụng phần tích lũy để phát triển nhà trường.
Tại phiên thảo luận, đề xuất miễn thuế thu nhập doanh nghiệp, thuế thu nhập cá nhân với hoạt động cung cấp suất ăn tại cơ sở giáo dục, cơ sở khám bệnh, chữa bệnh nhận được quan tâm của nhiều đại biểu.
Đại biểu Lê Thị Thanh Xuân (Đoàn ĐBQH tỉnh Đắk Lắk) đồng tình với sự cần thiết của chính sách này và cho rằng đây không chỉ là ưu đãi đối với doanh nghiệp, cá nhân kinh doanh mà còn góp phần bảo đảm bữa ăn, dinh dưỡng và điều kiện học tập cho học sinh, nhất là học sinh bán trú ở vùng sâu, vùng xa, vùng đồng bào dân tộc thiểu số và khu vực biên giới.
Theo đại biểu, tại Đắk Lắk, nhiều trường phải mua thực phẩm trực tiếp từ hộ sản xuất, cá nhân và hộ kinh doanh nhỏ lẻ. Việc lập hóa đơn, chứng từ và xác minh nguồn gốc thực phẩm còn khó khăn; nguồn cung cấp và giá cả vận chuyển tại địa bàn xa trung tâm, các xã biên giới thiếu ổn định. Nhiều trường tiểu học chưa có vị trí việc làm nhân viên nấu ăn; một số trường mầm non, tiểu học còn thiếu bếp ăn, nhà ăn, kho bảo quản và thiết bị chế biến. Những khó khăn này cho thấy việc tổ chức bữa ăn bán trú an toàn, ổn định đòi hỏi nguồn lực cho toàn bộ quá trình từ cung ứng, chế biến, bảo quản đến nhân lực. Đại biểu nhấn mạnh, miễn thuế thu nhập với doanh nghiệp, cá nhân kinh doanh cung cấp suất ăn là cần thiết, góp phần giảm nghĩa vụ thuế, khuyến khích các đơn vị tham gia cung ứng, đầu tư thiết bị, duy trì nguồn thực phẩm ổn định. Cùng với chính sách miễn thuế, cần có cơ chế giám sát giá thành, định lượng, khẩu phần, chất lượng và nguồn thực phẩm; làm rõ trách nhiệm của đơn vị cung cấp và nhà trường trong tổ chức, kiểm soát bữa ăn và bảo đảm an toàn thực phẩm; triển khai đồng bộ với việc rà soát định mức vị trí việc làm nhân viên cấp dưỡng, ưu tiên đầu tư bếp ăn, nhà ăn, kho bảo quản cho những trường còn thiếu điều kiện…
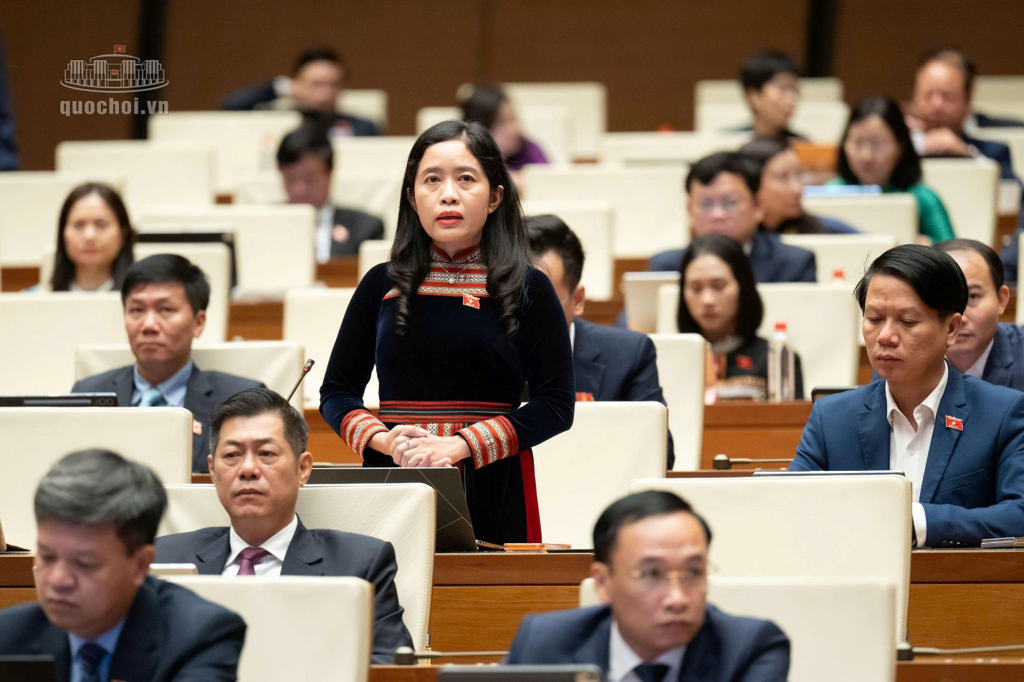
Đại biểu Lê Thị Thanh Xuân (Đoàn ĐBQH Đắk Lắk) phát biểu. Ảnh: QH
Đại biểu Nguyễn Thị Việt Nga (Đoàn ĐBQH thành phố Hải Phòng) cho rằng miễn thuế là giải pháp hỗ trợ từ phía cung, khuyến khích doanh nghiệp đầu tư trang thiết bị, nâng cao năng lực cạnh tranh, qua đó tạo điều kiện giảm giá và cải thiện chất lượng bữa ăn. Không nên yêu cầu toàn bộ số thuế được miễn phải được chuyển hóa ngay thành việc giảm giá trực tiếp từng suất ăn. Nguồn lực được giữ lại cần thời gian để tái đầu tư vào thiết bị, công nghệ chế biến, đào tạo nhân lực và cải thiện điều kiện chế biến, an toàn thực phẩm. Đại biểu Nguyễn Thị Việt Nga đề nghị cụ thể hóa cam kết giám sát bằng các cơ chế quản lý chuyên ngành sẵn có, tránh việc đặt thêm các thủ tục hành chính như yêu cầu cơ quan thuế phải đánh giá chất lượng từng bữa ăn hay yêu cầu nhà cung cấp chứng minh đã giảm giá mới được miễn thuế…
Sử dụng công cụ thuế để điều tiết hành vi sử dụng đất
Về đề xuất miễn thuế sử dụng đất phi nông nghiệp đối với đất sử dụng cho mục đích giáo dục, đào tạo, đại biểu Lê Thị Thanh Xuân (Đoàn ĐBQH tỉnh Đắc Lắk) thống nhất chính sách này để có thêm nguồn lực cho các cơ sở giáo dục duy trì, đầu tư, phát triển. Để giải quyết trọn vẹn bài toán thiếu hụt quỹ đất trường học tại các đô thị lớn, khu công nghiệp hay khu vực biên giới nơi dân số tăng cơ học nhanh chóng, đại biểu kiến nghị chính sách miễn thuế đất phải triển khai đồng bộ với quy hoạch và bố trí quỹ đất trường học, xem xét khai thác các vị trí quỹ đất trụ sở công, nhà đất dôi dư sau sắp xếp để bổ sung cho mục đích giáo dục. Đối với phần đất sử dụng hỗn hợp vừa phục vụ giáo dục vừa kết hợp hoạt động thương mại dịch vụ, cần có hướng dẫn cụ thể cách xác định diện tích được miễn thuế để đảm bảo minh bạch, tránh lợi dụng chính sách.
Về chính sách thuế với đất bỏ hoang, chậm đưa vào sử dụng, đại biểu Dương Khắc Mai (Lâm Đồng) bày tỏ đồng tình với việc sử dụng công cụ thuế để hạn chế tình trạng đất bỏ hoang, găm giữ đất và chậm đưa đất vào sử dụng, gây lãng phí nguồn lực quốc gia. Tuy nhiên, theo đại biểu, nếu tiêu chí chưa thống nhất, có thể dẫn đến tình trạng áp dụng khác nhau giữa các địa phương. Đại biểu đề nghị quy định áp dụng mức thuế suất 0,2% chỉ thực hiện sau khi cơ quan có thẩm quyền về đất đai xác định bằng văn bản về tình trạng, thời gian không đưa đất vào sử dụng, thông báo cho người sử dụng đất và cho phép giải trình. Cần đánh giá và có cơ chế để xử lý với các trường hợp đất bỏ hoang, chậm đưa vào sử dụng do nguyên nhân khách quan, không thuộc về người sử dụng đất.
Đồng quan điểm, đại biểu Nguyễn Văn Huy (Đoàn ĐBQH Hưng Yên) đánh giá việc áp dụng thuế suất 0,2% đối với đất bỏ hoang, không đưa vào sử dụng, chậm đưa vào sử dụng và không áp dụng hạn mức là giải pháp cần thiết để hạn chế đầu cơ, găm giữ đất, gây lãng phí nguồn lực xã hội. Đại biểu Nguyễn Văn Huy đề xuất bổ sung nguyên tắc trường hợp một thửa đất có nhiều phần diện tích với tình trạng sử dụng khác nhau thì thuế suất 0,2% chỉ áp dụng với phần diện tích thực tế thuộc trường hợp bỏ hoang, không đưa vào sử dụng, chậm đưa vào sử dụng; phần diện tích đã được đưa vào sử dụng hợp pháp áp dụng thuế suất tương ứng theo quy định pháp luật hiện hành.
HP
