

Từ ngày 1/11, áp dụng thuế suất thuế tiêu thụ đặc biệt với xăng là 0%
Ngày 31/10, Chính phủ đã ban hành Nghị quyết số 45/2026/NQ-CP quy định về thuế tiêu thụ đặc biệt đối với xăng (Nghị quyết 45/2026/NQ-CP). Theo đó, kể từ ngày 1/11/2026 đến hết ngày 31/3/2027, thuế suất thuế tiêu thụ đặc biệt đối với xăng các loại là 0%.
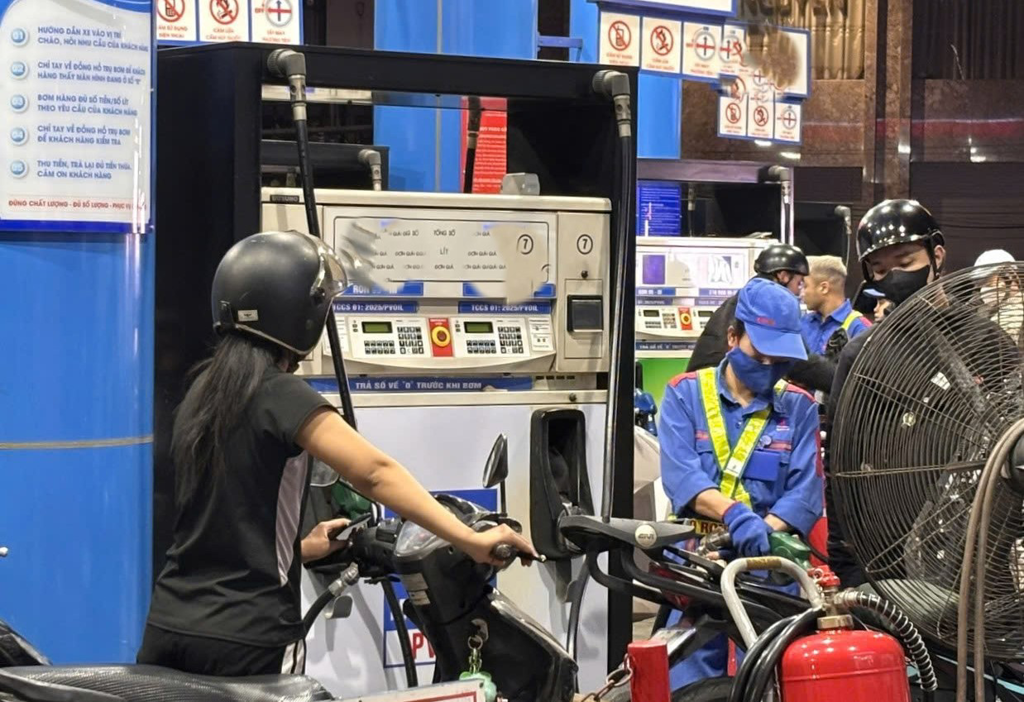
Ảnh minh họa
Ngoài ra, Nghị quyết 45/2026/NQ-CP cũng quy định rõ, thuế suất thuế tiêu thụ đặc biệt đối với xăng các loại theo quy định tại Điều 3 Nghị quyết số 19/2026/QH16 của Quốc hội đã được điều chỉnh bởi khoản 2 Điều 3 Nghị quyết số 43/2026/NQ-CP của Chính phủ hết hiệu lực kể từ ngày Nghị quyết này có hiệu lực thi hành.
Trường hợp cần điều chỉnh thời gian có hiệu lực của Nghị quyết này để đáp ứng yêu cầu về phát triển kinh tế xã hội, đảm bảo an ninh năng lượng, ổn định thị trường xăng, dầu, Bộ Công Thương có ý kiến đề xuất gửi Bộ Tài chính để trình Chính phủ xem xét, quyết định.
Việc đưa thuế suất thuế tiêu thụ đặc biệt đối với các loại xăng (hiện hành theo Luật Thuế Tiêu thụ đặc biệt số 66/2025/QH15 là 7% đối với xăng E10, 8% đối với xăng E5 và 10% đối với xăng khoáng khác) về mức 0% theo Nghị quyết số 45/2026/NQ-CP là giải pháp cần thiết nhằm ứng phó với tình trạng giá xăng dầu tăng cao. Việc giảm thuế sẽ góp phần giảm chi phí đầu vào, hạn chế tác động lan tỏa đến giá thành hàng hóa, dịch vụ, qua đó hỗ trợ kiểm soát lạm phát, ổn định mặt bằng giá cả và bảo đảm đời sống người dân.
Mặc dù chính sách làm giảm thu ngân sách trong ngắn hạn song sẽ góp phần giảm chi phí đầu vào, thúc đẩy sản xuất, kinh doanh, qua đó, tạo nguồn thu ngân sách bù đắp từ các hoạt động kinh tế được duy trì và phát triển.
Trước đó, thực hiện chỉ đạo của Phó Thủ tướng Chính phủ Nguyễn Văn Thắng tại cuộc họp ngày 27/10/2026 và Thông báo số 557/TB-VPCP, Bộ Tài chính đã khẩn trương rà soát, xây dựng Dự thảo Nghị quyết của Chính phủ về việc ban hành quy định về thuế tiêu thụ đặc biệt đối với xăng. Việc điều chỉnh chính sách được xây dựng theo trình tự, thủ tục rút gọn, gửi lấy ý kiến các đơn vị liên quan và hoàn thiện hồ sơ trình Chính phủ xem xét, phê duyệt.
Như vậy, từ đầu năm đến nay, bên cạnh chính sách giảm thuế tiêu thụ đặc biệt theo Nghị quyết số 45/2026/NQ-CP, hàng loạt các chính sách ưu đãi về thuế với xăng, dầu, nguyên liệu sản xuất xăng, dầu và nhiên liệu bay đã được ban hành. Trong đó: Tháng 3/2026, Chính phủ ban hành Nghị định số 72/2026/NĐ-CP, giảm thuế suất thuế nhập khẩu ưu đãi của một số mặt hàng xăng, dầu, nguyên liệu sản xuất xăng, dầu xuống 0%. Tháng 4/2026, Chính phủ ban hành Nghị quyết số 25/2026/NQ-CP kéo dài thời gian áp dụng Nghị định số 72/2026/NĐ-CP và bổ sung một số mặt hàng nguyên liệu sản xuất xăng, dầu vào diện được giảm thuế nhập khẩu ưu đãi xuống 0%. Thủ tướng Chính phủ cũng đã ban hành Quyết định số 482/QĐ-TTg ngày 26/3/2026 và Quốc hội ban hành Nghị quyết số 19/2026/QH16 ngày 12/4/2026 về một số chính sách thuế đối với xăng, dầu và nhiên liệu bay. Tháng 6/2026, Nghị quyết số 34/2026/NQ-CP ngày 30/6/2026 của Chính phủ được ban hành, kéo dài các chính sách về thuế nhập khẩu ưu đãi, thuế bảo vệ môi trường và thuế giá trị gia tăng đối với xăng, dầu, nguyên liệu sản xuất xăng, dầu và nhiên liệu bay đến hết ngày 30/9/2026. Ba tháng sau, ngày 30/9/2026, Chính phủ ban hành Nghị quyết số 43/2026/NQ-CP về việc kéo dài thời hạn áp dụng thuế nhập khẩu ưu đãi, thuế bảo vệ môi trường, thuế giá giá trị gia tăng đối với mặt hàng xăng, dầu, nguyên liệu sản xuất xăng, dầu và nhiên liệu bay đến hết ngày 31/12/2026… Chính sách thuế đối với xăng, dầu đã được điều chỉnh linh hoạt, kịp thời để đa dạng hóa nguồn cung xăng dầu, giảm rủi ro phụ thuộc nguồn cung nhập khẩu và góp phần đảm bảo an ninh năng lượng; đồng thời, góp phần giảm chi phí vận tải, logistics, chi phí sản xuất, kinh doanh của người dân, doanh nghiệp, thể hiện sự đồng hành, hỗ trợ của Chính phủ, các Bộ, ngành trong đó có Bộ Tài chính với người dân và doanh nghiệp. |
HP
